189
Як змінюється ставлення до грошей після 40
— Особисті фінанси
Після
сорока фінансові пріоритети для багатьох
людей поступово зміщуються: більше
уваги припадає на здоров’я, житло, дітей
і фінансову безпеку, а значні витрати
частіше оцінюють з погляду довгострокової
користі. Війна лише посилила цю тенденцію:
великі покупки стали обережніше
планувати, а заощадження — сприймати
не просто як гроші «на майбутнє», а як
основу фінансової стабільності.
Як
із віком змінюються фінансові звички
українців та на що вони готові витрачати
більше — розбирався Finance.ua.
Як українці витрачали гроші до війни
Для
порівняння варто подивитися на останні
повні довоєнні дані Держстату. 2021 року
споживчі витрати становили 90,7% усіх
витрат українських домогосподарств.
Найбільша стаття — харчі та безалкогольні
напої: 51,1%.
На
житло, воду, електроенергію, газ та інші
види пального припадало 13,5%, на транспорт
— 2,9%, на охорону здоров’я — 3,8%, на
відпочинок і культуру — 1,5%, а на освіту
— 1,0%. Таку структуру наводить Державна
служба статистики України.
Ці
цифри важливі для розуміння того,
наскільки сильно на українські бюджети
впливають базові потреби. Водночас вони
не дають можливості повноцінно порівняти
структуру витрат 2021 та 2026 роках: через
війну державна статистика доходів і
витрат домогосподарств не публікується
у довоєнному форматі.
Тому
сучасну картину доводиться складати
із даних соціологічних досліджень,
банківської статистики та показників
фінансового ринку.
Війна змінила не тільки доходи, а й саме ставлення до витрат
Одне
з найбільш показових досліджень провела
Gradus Research у серпні 2025 року. Опитування
охопило 600 українців віком від 18 до 60
років із доходами вище середнього, які
живуть у містах із населенням понад 50
тис.
Результати
дослідження продемонстрували: 82%
респондентів намагаються уникати
непотрібних витрат, але не хочуть
повністю відмовляти собі у речах, що
приносять задоволення. 77% намагаються
купувати менше речей, але кращої якості.
Водночас
76% заявили, що інвестують у здоров’я,
59% готові витрачати гроші на речі, які
покращують емоційний стан, а 52% спрямовують
кошти на розвиток і враження — зокрема
навчання та подорожі.
Читайте також: Скільки українці витрачають на повсякденний комфорт — дослідження
Цікаво,
що бажання «жити сьогодні» нікуди не
зникло. 88% опитаних сказали, що прагнуть
жити сьогоднішнім днем, а 85% дозволяють
собі те, що допомагає зберігати спокій
і отримувати задоволення.
Та
між поколіннями є різниця. Найбільше
орієнтовані на такі витрати люди 25−34
років. Натомість респонденти віком
45−55 років та 55+ частіше схильні відкладати
гроші.
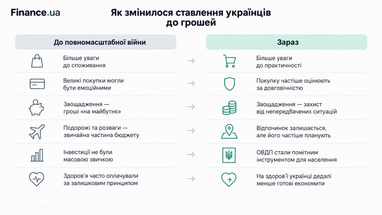
Після 40 здоров’я стає окремим пунктом бюджету
Одна
з найпомітніших змін у фінансових
пріоритетах — ставлення до медичних
витрат.
У
молодому віці людина може роками
відкладати похід до стоматолога або
профілактичне обстеження. З віком
витрати на здоров’я дедалі частіше
стають невід’ємною частиною бюджету:
лікування та профілактика можуть
вимагати значно більше коштів, якщо
проблему запустити.
Війна
додала до цього ще одну причину —
українці стали більше думати про
доступність ліків, медичної допомоги
та можливість швидко отримати лікування.
За
даними Gradus Research, 70% опитаних вважають
здоров’я та медичні послуги категорією,
на якій не варто економити. 76% говорять
про інвестиції у власне здоров’я.
Окреме
дослідження Gradus щодо споживання ліків
засвідчило ще більш помітну різницю за
віком. Ліки назвали однією з основних
категорій витрат 60% опитаних, а серед
людей віком 60+ вже 78%.
Тобто
з віком витрати на здоров’я дедалі
частіше стають обов’язковою частиною
особистого бюджету — особливо це помітно
у старших вікових групах.
Що змінюється у витратах на житло
У
30 років ремонт може бути способом зробити
квартиру красивішою. Згодом на перший
план може виходити інше питання: наскільки
комфортним і надійним буде це житло за
5−10 років.
У
такій ситуації для багатьох власників
житла важливішими стають витрати на
якісну сантехніку, електрику, утеплення,
опалення, вікна, побутову техніку та
інші рішення, які можуть зменшити
майбутні витрати.
Війна
додала до цього витрати, яких до 2022 року
багато хто взагалі не планував: зарядні
станції, акумулятори, генератори,
резервне освітлення, системи опалення
та інші засоби автономності.
Читайте також: Оренда житла чи іпотека на власну квартиру: що вигідніше для українців у сучасних реаліях?
Тому
ремонт дедалі частіше може сприйматися
не лише як косметична зміна інтер’єру,
а й як спосіб підвищити надійність житла
та підготувати його до нестабільних
умов.
Це
особливо актуально для людей, які вже
мають власну квартиру чи будинок і не
планують найближчим часом переїжджати.
Автомобіль: менше статусу, більше надійності
З
віком ставлення до автомобіля також
може змінюватися. Якщо для молодої
людини машина часто пов’язана зі
свободою та мобільністю, то згодом
більшу вагу можуть отримувати практичні
характеристики: безпека, надійність,
витрата пального, вартість ремонту та
доступність запчастин.
Війна
додала ще один аргумент — мобільність.
Для сім’ї автомобіль може бути способом
швидко дістатися до лікарні, перевезти
дітей чи літніх родичів або виїхати з
небезпечного району.
Тому
покупець старшого віку не обов’язково
готовий платити більше саме за престижну
марку. Натомість він може заплатити
більше за машину, яка не створюватиме
великих непередбачених витрат у
майбутньому.
Ця
логіка відповідає ширшій тенденції,
яку фіксує Gradus: 77% опитаних намагаються
купувати менше речей, але кращої якості.
Більше витрат на дітей
Для
батьків витрати на дітей можуть поступово
перетворюватися з поточного споживання
на довгострокову інвестицію. Це
репетитори, мовні курси, спортивні
секції, приватна медицина, підготовка
до вступу, навчання в українському чи
іноземному університетах.
Війна
посилила значення навичок, які можуть
дати дитині більше варіантів у майбутньому.
Англійська мова, цифрові навички,
професія, можливість навчатися дистанційно
або вступити до закордонного університету
можуть сприйматися родиною як спосіб
розширити майбутні можливості дитини.
Тому
для частини сімей витрати на освіту та
розвиток дітей можуть залишатися
пріоритетними навіть тоді, коли доводиться
скорочувати інші необов’язкові покупки.
Подорожі не зникли, але стали іншими
Попри
війну, українці не відмовилися від
подорожей. За даними Gradus, 52% опитаних
спрямовують гроші на розвиток і досвід,
до яких дослідники відносять, зокрема,
навчання та подорожі. Водночас старші
вікові групи частіше за молодших обирають
заощадження.
Для
частини людей це може означати й інший
підхід до відпочинку: менше коротких
поїздок, але більше витрат на комфорт
і якість.
Війна
також змінила психологію витрат. Частина
українців більше не хоче постійно
відкладати всі бажання на невизначене
«після війни».
Тому
сьогодні співіснують дві тенденції:
бажання мати фінансовий резерв та
водночас «жити життя» зараз.
Після 40 гроші частіше відкладають «на чорний день»
Фінансова
подушка з віком може ставати не абстрактним
накопиченням, а конкретним захистом. У
25 років людина може відкладати на
квартиру, машину чи подорож. У старшому
віці до цього списку додаються втрата
роботи, лікування, допомога батькам,
навчання дітей та ремонт житла.
Під
час війни до звичайних фінансових
ризиків додалися ще й непередбачені
витрати через обстріли, пошкодження
майна, переїзди або перебої в роботі.
Водночас
немає підстав стверджувати, що саме
люди 40+ сьогодні мають найбільші
заощадження. Навпаки, старший вік часто
означає більше фінансових обов’язків.
Читайте також: Скільки коштів потрібно українцям для комфортного життя
Результати
дослідження Rating Group, проведене у травні
2024 року, засвідчили: гроші на випадок
надзвичайної ситуації мали 63% людей
віком 18−35 років, 53% — у групі 36−50 років
і 50% — серед людей 51+.
Отже,
з віком не обов’язково зростає сума
вільних грошей. Змінюється те, для чого
людина готова їх відкладати.
Коли починають думати про пенсію
Після
40 років пенсійне питання для багатьох
стає значно практичнішим. Людина починає
рахувати не тільки поточний дохід, а й
те, скільки років залишилося до пенсії
та на які гроші вона житиме.
Втім,
результати досліджень показують, що
українці поки що не дуже впевнені у
власних пенсійних накопиченнях.
У
дослідженні KSE Institute та Info Sapiens, проведеному
на замовлення Міністерства соціальної
політики за підтримки UNICEF Ukraine, 58%
опитаних заявили, що планують у старості
покладатися на державну пенсію. На
власні заощадження розраховують 36%.
Разом
із цим серед людей віком 45−59 років
частка тих, хто очікує основного доходу
саме від державної пенсії, становила
71%. Для порівняння, серед людей 30−44
років 38% розраховують у старості на
власні заощадження.
Це
одна з головних суперечностей української
фінансової поведінки: чим ближче пенсія,
тим сильніше люди залежать від державних
виплат, хоча водночас саме у цьому віці
особливо важливим стає формування
власного капіталу.
Недержавні
пенсійні фонди поки що не стали масовим
інструментом та ринок поступово зростає.
За даними Національної комісії з цінних
паперів та фондового ринку, станом на
30 червня 2025 року активи недержавних
пенсійних фондів становили 6,18 млрд
гривень. За рік вони збільшилися на 15,8
%.
Куди вкладають гроші
Якщо
до війни для багатьох українців інвестиції
асоціювалися переважно з нерухомістю,
депозитами або валютою, то зараз більш
актуальними стали державні облігації.
За
даними Міністерства фінансів, станом
на 1 вересня 2026 року портфель ОВДП у
власності фізичних осіб перевищив 163
млрд гривень. Це історичний максимум
для внутрішнього ринку державних
облігацій. Лише за серпень вкладення
громадян зросли більш ніж на 3,7 млрд
гривень.
Для
людей, які вже мають певний обсяг вільних
коштів, це може бути одним зі способів
не залишати довгострокові заощадження
просто готівкою.
Водночас
ОВДП не варто плутати з фінансовою
подушкою. Гроші на непередбачені витрати
мають залишатися доступними. Інвестувати
логічніше ту частину коштів, яка не
знадобиться завтра або наступного
місяця.
Чи бояться українці кредитів після 40
Сама
по собі популярність кредитів не зникає.
За даними НБУ, попит домогосподарств
на кредити зростав протягом 2025 року,
зокрема на споживчі кредити. Банки також
очікували подальшого зростання попиту
на споживчі та іпотечні кредити на
початку 2026 року.
Різниця
радше може бути у призначенні позики.
Кредит на телефон або спонтанну покупку
може здаватися менш привабливим, тоді
як позика на автомобіль, житло, ремонт
або іншу велику покупку може мати
економічний сенс.
Є
ще одна причина уважніше ставитися до
боргового навантаження: до пенсії
залишається менше часу. Якщо кредит
створює значне щомісячне навантаження,
він забирає гроші, які могли б піти у
фінансову подушку або довгострокові
накопичення.
Страхування майна та здоров’я
Існує
фінансовий інструмент, увага до якого
зросла в умовах війни, це — страхування.
У
молодому віці страховий поліс може
здаватися зайвою витратою. Згодом людина
має більше того, що хочеться захистити:
квартиру, автомобіль, бізнес, здоров’я
або власний дохід.
За даними НБУ,
2025 року премії ризикових страховиків
зросли на 36,3% у річному вимірі. Премії
зі страхування життя збільшилися на
3,6%. Активи страховиків життя за рік
зросли на 14,8%.
Це
не означає, що українці масово перейшли
на страхові продукти. Але динаміка ринку
показує, що страхування поступово стає
більш помітним фінансовим інструментом.
Як відрізняються фінансові звички у 25, 40 і 50 років
Звичайно,
вік не визначає поведінку людини
автоматично. Двоє людей одного віку
можуть мати абсолютно різні доходи,
борги та фінансові можливості.
Якщо
узагальнити дані різних досліджень і
не сприймати їх як універсальне правило,
картину можна описати приблизно так:
| 25–39 років | 40–49 років | 50+ років |
| Активне формування капіталу | Баланс між поточними витратами та майбутнім | Збереження накопиченого |
| Витрати на житло, автомобіль, подорожі | Діти, житло, здоров’я, автомобіль | Здоров’я, житло, родина |
| Більша готовність до ризику | Пошук балансу ризику і доходності | Перевага стабільності |
| Коротші фінансові цілі | Фінансові цілі на 5–10 років | Пенсія та довгострокове збереження |
| Заощадження на конкретні покупки | Фінансова подушка | Захист капіталу |
Це
радше орієнтир, ніж універсальне правило.
До того ж війна стирає частину звичних
вікових відмінностей: молоді люди теж
активно накопичують, а старші можуть
бути змушені витрачати заощадження на
підтримку дітей та онуків.
Що насправді змінюється після 40
Головна
зміна — не в тому, що людина починає
заробляти більше або витрачати менше.
Змінюється ставлення до ризику.
У
25 років фінансова помилка може коштувати
кількох місяців. У 45 років вона може
вплинути на освіту дітей, житло або
майбутню пенсію.
Саме
тому після 40 може з’являтися більше
витрат, які на перший погляд не дають
швидкого задоволення. Аналізи, страхування,
ремонт електрики, накопичення на пенсію
чи купівля ОВДП — це не ті речі, які
хочеться показувати в Instagram. Але саме
вони можуть створювати фінансову
стійкість.
Водночас
українці не готові повністю відмовлятися
від нормального життя. За даними Gradus,
88% опитаних прагнуть жити сьогоднішнім
днем, а 85% дозволяють собі те, що допомагає
зберігати спокій і отримувати задоволення.
Тому
сучасний фінансовий підхід після 40 —
це не обов’язково «економити на всьому».
Швидше, це витрачати вибірково: не
купувати дешеве двічі, якщо можна один
раз придбати якісне; не відкладати
лікування, поки воно не стане дорожчим;
не брати кредит на те, без чого можна
обійтися. Та водночас — не відкладати
всі радощі на невизначене майбутнє.
Висновки
Війна
змінила фінансову поведінку українців
незалежно від віку. Та у старших вікових
групах особливо помітною стає орієнтація
на безпеку, якість і довгострокове
планування.
На
перший план виходять здоров’я, житло,
діти, автомобіль, фінансова подушка та
захист від великих непередбачених
витрат.
Паралельно
зростає інтерес до фінансових інструментів:
портфель ОВДП у власності фізичних осіб
станом на вересень 2026 року перевищив
рекордні 163 млрд гривень. Це свідчить,
що державні облігації стали помітно
звичнішим інструментом для збереження
заощаджень.
Водночас
українці не перетворилися на суспільство,
яке тільки заощаджує. Люди продовжують
витрачати гроші на подорожі, комфорт,
навчання та речі, які допомагають
переживати складні часи.
Різниця
в іншому: з віком дедалі важливішим стає
розуміння, що саме дасть ця витрата за
рік, п’ять або десять років.

За матеріалами: Finance.ua
Поділитися новиною