189
Как меняется отношение к деньгам после 40
— Личные финансы
После
сорока лет финансовые приоритеты для
многих людей постепенно смещаются:
больше внимания уделяется здоровью,
жилью, детям и финансовой безопасности,
а значительные затраты чаще оценивают
с точки зрения долгосрочной пользы.
Война лишь усугубила эту тенденцию:
крупные покупки стали осторожнее
планировать, а сбережения воспринимать
не просто как деньги «на будущее», а как
основу финансовой стабильности.
Как
с возрастом меняются финансовые привычки
украинцев и на что они готовы тратить
больше, разбирался Finance.ua.
Как украинцы тратили деньги до войны
Для
сравнения следует посмотреть на последние
полные довоенные данные Госстата. В
2021 году потребительские расходы составили
90,7% всех расходов украинских домохозяйств.
Самая большая статья — продукты и
безалкогольные напитки: 51,1%.
На
жилье, воду, электроэнергию, газ и другие
виды горючего приходилось 13,5%, на
транспорт — 2,9%, на здравоохранение —
3,8%, на отдых и культуру — 1,5%, а на
образование — 1,0%. Такую структуру
приводит Государственная служба
статистики Украины.
Эти
цифры важны для понимания того, как
сильно на украинские бюджеты влияют
базовые потребности. В то же время они
не дают возможности полноценно сравнить
структуру расходов в 2021 и 2026 годах: из-за
войны государственная статистика
доходов и расходов домохозяйств не
публикуется в довоенном формате.
Поэтому
современную картину приходится складывать
из данных социологических исследований,
банковской статистики и финансового
рынка.
Война изменила не только доходы, но и само отношение к расходам
Одно
из самых показательных исследований
провело Gradus Research в августе 2025 года. Опрос
охватил 600 украинцев в возрасте от 18 до
60 лет с доходами выше среднего, проживающих
в городах с населением более 50 тыс.
человек.
Результаты
исследования продемонстрировали: 82%
респондентов пытаются избегать ненужных
затрат, но не хотят полностью отказывать
себе в приносящих удовольствие вещах.
77% пытаются покупать меньшее количество
вещей, но лучшего качества.
В
то же время 76% заявили, что инвестируют
в здоровье, 59% готовы тратить деньги на
вещи, которые улучшают эмоциональное
состояние, а 52% направляют средства на
развитие и впечатление — в частности,
обучение и путешествия.
Читайте также: Сколько украинцы тратят на повседневный комфорт — исследование
Интересно,
что желание «жить сегодня» никуда не
исчезло. 88% опрошенных сказали, что
стремятся жить сегодняшним днем, а 85%
позволяют себе то, что помогает сохранять
спокойствие и получать удовольствие.
Но
между поколениями есть разница. Больше
всего ориентированы на такие расходы
люди 25−34 лет. Респонденты же в возрасте
45−55 лет и 55+ чаще склонны откладывать
деньги.
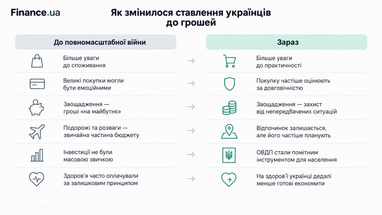
После 40 здоровье становится отдельным пунктом бюджета
Одно
из самых заметных изменений в финансовых
приоритетах — отношение к медицинским
расходам.
В
молодом возрасте человек может годами
откладывать поход к стоматологу или
профилактическое обследование. С
возрастом расходы на здоровье все чаще
становятся неотъемлемой частью бюджета:
лечение и профилактика могут потребовать
значительно больше, если проблему
запустить.
Война
добавила к этому еще одну причину —
украинцы стали больше думать о доступности
лекарств, медицинской помощи и возможности
быстро получить лечение.
По
данным Gradus Research, 70% опрошенных считают
здоровье и медицинские услуги категорией,
на которой не следует экономить. 76%
говорят об инвестициях в собственное
здоровье.
Отдельное
исследование Gradus по потреблению лекарств
показало еще более заметную разницу по
возрасту. Лекарства назвали одной из
основных категорий расходов 60% опрошенных,
а среди людей в возрасте 60+ уже 78%.
То
есть с возрастом расходы на здоровье
все чаще становятся обязательной частью
личного бюджета, особенно это заметно
в старших возрастных группах.
Что меняется в расходах на жилье
В
30 лет ремонт может быть способом сделать
квартиру красивее. Впоследствии на
первый план может выходить другой
вопрос: насколько комфортным и надежным
будет это жилье через 5−10 лет.
В
такой ситуации для многих владельцев
жилья более важными становятся затраты
на качественную сантехнику, электричество,
утепление, отопление, окна, бытовую
технику и другие решения, которые могут
уменьшить будущие расходы.
Война
добавила к этому расходы, которые до
2022 года многие вообще не планировали:
зарядные станции, аккумуляторы,
генераторы, резервное освещение, системы
отопления и другие средства автономности.
Читайте также: Аренда жилья или ипотека на свою квартиру: что выгоднее для украинцев в современных реалиях?
Поэтому
ремонт все чаще может восприниматься
не только как косметическое изменение
интерьера, но и способ повысить надежность
жилья и подготовить его к нестабильным
условиям.
Это
особенно актуально для людей, у которых
уже есть своя квартира или дом и которые
не планируют в ближайшее время переезжать.
Автомобиль: меньше статуса, больше надежности
С
возрастом отношение к автомобилю также
может меняться. Если для молодого
человека машина часто связана со свободой
и мобильностью, то впоследствии больше
значат практические характеристики:
безопасность, надежность, расход топлива,
стоимость ремонта и доступность
запчастей.
Война
добавила еще один аргумент — мобильность.
Для семьи автомобиль может быть способом
быстро добраться до больницы, перевезти
детей или пожилых родственников или
уехать из опасного района.
Поэтому
покупатель постарше не обязательно
готов платить больше именно за престижную
марку. Он может заплатить больше за
машину, которая не будет создавать
больших непредвиденных расходов в
будущем.
Эта
логика соответствует более широкой
тенденции, которую фиксирует Gradus: 77%
опрошенных пытаются покупать меньше
вещей, но лучшего качества.
Больше расходов на детей
Для
родителей расходы на детей могут
постепенно превращаться из текущего
потребления в долгосрочную инвестицию.
Это репетиторы, языковые курсы, спортивные
секции, частная медицина, подготовка к
поступлению, обучение в украинском или
иностранном университетах.
Война
усугубила значение навыков, которые
могут дать ребенку больше вариантов в
будущем. Английский язык, цифровые
навыки, профессия, возможность учиться
дистанционно или поступить в зарубежный
университет могут восприниматься семьей
как способ расширить будущие возможности
ребенка.
Поэтому
для части семей расходы на образование
и развитие детей могут оставаться
приоритетными, даже если приходится
сокращать другие необязательные покупки.
Путешествия не исчезли, но стали другими
Несмотря
на войну, украинская не отказались от
путешествий. По данным Gradus, 52% опрошенных
направляют деньги на развитие и опыт,
к которым исследователи относят, в
частности, обучение и путешествия. В то
же время старшие возрастные группы чаще
младших выбирают сбережения.
Для
части людей это может означать и другой
подход к отдыху: меньше коротких поездок,
но больше затрат на комфорт и качество.
Война
также изменила психологию издержек.
Часть украинцев больше не хотят постоянно
откладывать все желания на неопределенное
«после войны».
Поэтому
сегодня сосуществуют две тенденции:
желание иметь финансовый резерв и
одновременно жить сейчас.
После 40 деньги чаще откладывают «на черный день»
Финансовая
подушка с возрастом может становиться
не абстрактным накоплением, а конкретной
защитой. В 25 лет человек может откладывать
в квартиру, машину или путешествие. В
старшем возрасте к этому списку
прибавляется потеря работы, лечение,
помощь родителям, обучение детей и
ремонт жилья.
Во
время войны к обычным финансовым рискам
добавились еще и непредвиденные расходы
из-за обстрелов, повреждений имущества,
переездов или перебоев в работе.
В
то же время нет оснований утверждать,
что именно люди 40+ сегодня имеют самые
большие сбережения. Напротив, старший
возраст часто означает больше финансовых
обязанностей.
Читайте также: Сколько денег нужно украинцам для комфортной жизни
Результаты
исследования Rating Group, проведенное в мае
2024 года, показали: деньги на случай
чрезвычайной ситуации имели 63% людей в
возрасте 18−35 лет, 53% - в группе 36−50 лет и
50% - среди людей 51+.
Следовательно,
с возрастом не обязательно растет сумма
свободных денег. Меняется то, зачем
человек готов их откладывать.
Когда начинают думать о пенсии
После
40 лет пенсионный вопрос для многих
становится намного более практическим.
Человек начинает считать не только
текущий доход, но и то, сколько лет
осталось до пенсии и на какие деньги он
будет жить.
Впрочем,
результаты исследований показывают,
что украинцы пока не очень уверены в
собственных пенсионных накоплениях.
В
исследовании KSE Institute и Info Sapiens, проведенном
по заказу Министерства социальной
политики при поддержке UNICEF Ukraine, 58%
опрошенных заявили, что планируют в
старости полагаться на государственную
пенсию. На собственные сбережения
рассчитывают 36%.
Вместе
с этим среди людей в возрасте 45−59 лет
доля ожидающих основного дохода именно
от государственной пенсии составляла
71%. Для сравнения, среди людей 30−44 лет
38% рассчитывают в старости на собственные
сбережения.
Это
одно из главных противоречий украинского
финансового поведения: чем ближе пенсия,
тем сильнее люди зависят от государственных
выплат, хотя в то же время именно в этом
возрасте особенно важным становится
формирование собственного капитала.
Негосударственные
пенсионные фонды пока не стали массовым
инструментом, и рынок постепенно растет.
По данным Национальной комиссии по
ценным бумагам и фондовому рынку, на 30 июня 2025 года активы негосударственных
пенсионных фондов составили 6,18 млрд
гривен. За год они увеличились на 15,8%.
Куда вкладывают деньги
Если
до войны для многих украинцев инвестиции
ассоциировались преимущественно с
недвижимостью, депозитами или валютой,
то сейчас более актуальными стали
государственные облигации.
По
данным Министерства финансов, на 1 сентября 2026 года портфель ОВГЗ в
собственности физических лиц превысил
163 млрд гривен. Это исторический максимум
для внутреннего рынка государственных
облигаций. Только за август вклады
граждан выросли более чем на 3,7 млрд
гривен.
Для
людей, уже имеющих определенный объем
свободных средств, это может быть одним
из способов не оставлять долгосрочные
сбережения просто в наличных.
В
то же время, ОВГЗ не стоит путать с
финансовой подушкой. Деньги на
непредвиденные расходы должны оставаться
доступными. Инвестировать логичнее ту
часть денег, которая не потребуется
завтра или в следующем месяце.
Боятся ли украинцы кредитов после 40
Сама
по себе популярность кредитов не
исчезает. По данным НБУ, спрос домохозяйств
на кредиты рос в течение 2025 года, в том
числе на потребительские кредиты. Банки
также ожидали дальнейшего роста спроса
на потребительские и ипотечные кредиты
в начале 2026 года.
Разница
скорее может быть в назначении займа.
Кредит на телефон или спонтанную покупку
может казаться менее привлекательным,
тогда как ссуда на автомобиль, жилье,
ремонт или другую крупную покупку может
иметь экономический смысл.
Есть
еще одна причина более внимательно
относиться к долговой нагрузке: до
пенсии остается меньше времени. Если
кредит создает значительную ежемесячную
нагрузку, он забирает деньги, которые
могли бы пойти в финансовую подушку или
долгосрочные накопления.
Страхование имущества и здоровья
Существует
финансовый инструмент, внимание к
которому возросло в условиях войны, это
страхование.
В
молодом возрасте страховой полис может
казаться излишним расходом. Впоследствии
у человека больше того, что хочется
защитить: квартиру, автомобиль, бизнес,
здоровье или собственный доход.
По
данным НБУ, в 2025 году премии рисковых
страховщиков выросли на 36,3% в годовом
исчислении. Премии по страхованию жизни
увеличились на 3,6%. Активы страховщиков
жизни за год выросли на 14,8%.
Это
не значит, что украинцы массово перешли
на страховые продукты. Но динамика рынка
показывает, что страхование постепенно
становится заметным финансовым
инструментом.
Как отличаются финансовые привычки в 25, 40 и 50 лет
Конечно,
возраст не определяет поведение человека
автоматически. Два человека одного
возраста могут иметь совершенно разные
доходы, долги и финансовые возможности.
Если обобщить данные разных исследований и не воспринимать их как универсальное правило, картину можно описать примерно так:
| 25–39 лет | 40–49 лет | 50+ лет |
| Активное формирование капитала | Баланс между текущими расходами и будущим | Сохранение накопленного |
| Расходы на жилье, автомобиль, путешествия | Дети, жилье, здоровье, автомобиль | Здоровье, жилье, семья |
| Больше готовность к риску | Поиск баланса риска и доходности | Преимущество стабильности |
| Более короткие финансовые цели | Финансовые цели на 5–10 лет | Пенсия и долгосрочные сбережения |
| Накопления на конкретные покупки | Финансовая подушка | Защита капитала |
Если
обобщить данные разных исследований и
не воспринимать их как универсальное
правило, картину можно описать примерно
так: Это скорее ориентир, чем универсальное
правило. К тому же война стирает часть
привычных возрастов: молодые люди тоже
активно накапливают, а старшие могут
быть вынуждены тратить сбережения на
поддержку детей и внуков.
Что на самом деле меняется после 40
Главное
изменение — не в том, что человек начинает
зарабатывать больше или тратить меньше.
Меняется отношение к риску.
В
25 лет финансовая ошибка может стоить
несколько месяцев. В 45 лет она может
повлиять на образование детей, жилье
или будущую пенсию.
Именно
поэтому после 40 может появляться больше
расходов, которые на первый взгляд не
дают быстрого удовольствия. Анализы,
страхование, ремонт электричества,
накопления на пенсию или покупка ОВГЗ
— это не те вещи, которые хочется
показывать в Instagram. Но они могут создавать
финансовую устойчивость.
В
то же время, украинцы не готовы полностью
отказываться от нормальной жизни. По
данным Gradus, 88% опрошенных стремятся жить
сегодняшним днем, а 85% позволяют себе
то, что помогает сохранять спокойствие
и получать удовольствие.
Поэтому
современный финансовый подход после
40 — это не обязательно «экономить на
всем». Скорее это тратить избирательно:
не покупать дешевое дважды, если можно
один раз приобрести качественное; не
откладывать лечение, пока оно не станет
дороже; не брать кредит на то, без чего
можно обойтись. Но в то же время — не
откладывать все радости на неопределенное
будущее.
Выводы
Война
изменила финансовое поведение украинцев
вне зависимости от возраста. Но в старших
возрастах особенно заметной становится
ориентация на безопасность, качество
и долгосрочное планирование.
На
первый план выходят здоровье, жилье,
дети, автомобиль, финансовая подушка и
защита от больших непредвиденных
расходов.
Параллельно
растет интерес к финансовым инструментам:
портфель ОВГЗ в собственности физических
лиц по состоянию на сентябрь 2026 превысил
рекордные 163 млрд гривен. Это свидетельствует
о том, что государственные облигации
стали заметно более привычным инструментом
для сбережений.
В
то же время украинцы не превратились в
общество, которое только экономит. Люди
продолжают тратить деньги на путешествия,
комфорт, обучение и вещи, помогающие
переживать сложные времена.
Разница
в другом: с возрастом приходит важное
понимание того, что именно даст эта
трата через год, пять или десять лет.

По материалам: Finance.ua
Поделиться новостью