252
Комерційна нерухомість чи земля? Який актив краще захищає гроші від інфляції
— Аграрний ринок

Інфляція в Україні у серпні 2026 року становила 8,1%, прогноз на рік — близько 10%. Облікова ставка НБУ від 18 вересня — 16%. За таких умов гривневі інструменти з фіксованою дохідністю нижчою за ставку втрачають реальну вартість. Тому інвестори дедалі частіше розглядають матеріальні активи, серед яких найчастіше порівнюють комерційну нерухомість і землю. Вони захищають капітал по-різному.
Два різні механізми захисту
Комерційна нерухомість захищає капітал через орендний потік. Ставки індексуються разом із цінами, і актив приносить дохід, поки власник його тримає.
Земля захищає капітал переважно через подорожчання самого активу. Поточна дохідність невелика, а основний результат дає зростання вартості гектара.
Це головна відмінність, від якої залежать решта параметрів порівняння.
Поріг входу
Земля доступніша за мінімальним чеком. Фактичні ціни на гектар (за оцінкою Latifundist. — Авт.):
- 1 500−1 700 доларів — прикордонні райони Сумщини;
- 3−4 тис. доларів — Львівщина;
- до 5 тис. доларів — окремі угоди на заході;
- 4−6 тис. доларів — аукціони через ProZorro у центрі України.
Фізична особа може купити не більше 100 га. Для ділянки 5−10 га потрібно приблизно від 15 до 50 тис. доларів, залежно від регіону.
Комерційна нерухомість потребує більшого капіталу. Ціна склад-комплексу, торгового приміщення або офісу в Києві і великих містах — від десятків тисяч доларів за невелике приміщення до сотень тисяч і більше за повноцінний об’єкт. Менший чек доступний через співінвестування або рейтфонди.
Наприклад, в S1 REIT великий капітал не обов’язковий, і саме це змінює модель REIT загалом.
Так, мінімальна інвестиція у фондах S1 Plaza Позняки та S1 Позняки становить від 1 тис. грн, надалі можна поступово докуповувати сертифікати. Окрім того, в портфелі є житлові прибуткові будинки (S1 ВДНГ, S1 Obolon, S1 Позняки) і комерційний об’єкт (торговий центр S1 Plaza Позняки).
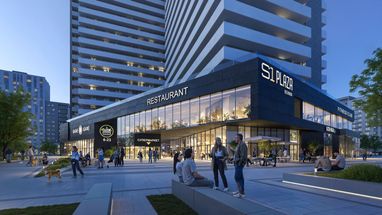
«У фондах нерухомості інвестор купує сертифікат, тобто частку в активах фонду, який уже володіє великими об’єктами й залучає кошти багатьох людей. Інвестору не потрібно самому мати експертизу в будівництві, оренді чи експлуатації: він обирає фонд із відповідною стратегією та отримує звітність про його результати», — зазначили в S1 REIT.
Потенційна дохідність
У комерційній нерухомості дохідність суттєво різниться за сегментами.
- Складська нерухомість лишається одним із найстійкіших сегментів. Прайм-ставка в Київському регіоні — близько 5,3 долари за кв. м на місяць без ПДВ та операційних витрат, що відповідає довоєнному піку. Вакантність — близько 3,5%. Аналітики Experts Club очікують помірного підвищення ставок 2026 року. Дохідність якісних складів в Україні, за їхньою оцінкою, вища, ніж у більшості країн ЄС, через воєнну премію за ризик.
- Офіси лишаються ринком орендаря. Вакантність у Києві знизилась до 18,5%, але великих угод мало, а власники змушені дробити площі та пропонувати гнучкі умови.
- Торгова нерухомість відновлюється. Середня вакантність знизилась приблизно до 15%, а ставки для приміщень у типових торгових галереях площею 100−200 кв. м сягають 40−60 доларів за кв. м на місяць.
Для землі аграрного призначення картина інша. За оцінкою Fortior Capital, на старті ринку співвідношення оренди до ціни давало 7−10% річних, сьогодні — близько 5% у гривні.
Заявлені на майданчиках 15−30% є прогнозованою капіталізацією, тобто очікуваним зростанням ціни, а не фактичним орендним доходом. Земля дорожчала на 10−15% на рік у доларовому еквіваленті, але це не гарантовано: ринок перегрітий попитом, і корекція не виключена.
За порівнянням Latifundist, раніше «однокімнатна квартира біля метро» дозволяла заробляти орієнтовно 5%, земля — на рівні 7%. Тепер чистий грошовий потік практично зрівнявся.
Якщо брати до уваги конкретно дохідну нерухомість, то тут, як зазначили в S1 REIT, у прибуткового будинку в затребуваній міській локації потенційних орендарів значно більше — це люди, яким потрібне житло. Тому, за достатнього попиту власник може обирати орендарів і погоджувати вигідніші умови. А посилювати цей попит може саме команда управління. Отже, дохідність залежить не лише від локації, а й від щоденної експлуатації. А також від того, наскільки ефективно працює об’єкт та залучаються орендарі.
«У S1 REIT інвестор бере участь у цьому орендному бізнесі через фонд. На прикладі S1 ВДНГ: орендарі сплачують оренду, з надходжень покриваються витрати на експлуатацію, управління та інші передбачені витрати. Прибуток, спрямований на дивіденди, розподіляється між інвесторами пропорційно кількості їхніх сертифікатів. Додатковим джерелом дохідності і в нерухомості і в землі є так звана капіталізація, або зростання вартості активу. В успішних об’єктах річне зростання може сягати від 5% до 10−12%. Тобто це додатковий дохід на проінвестовані кошти», — підкреслили в інвестиційному фонді.
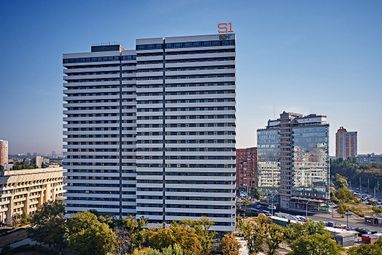
До прикладу, загальна фактична річна дохідність фонду S1 ВДНГ станом на 30 вересня 2026 року склала 24,8% - у гривні або 14,9% - у доларах США.
Ліквідність
Ліквідність обох активів нижча, ніж у цінних паперів, але з різних причин.
Ринок землі швидко зростає: за оцінкою Fortior Capital, продано близько 4% земельного банку, щороку переходить у нову власність 0,7−1% земель. Попит перевищує пропозицію у 2−3 рази, тож якісну ділянку в агроактивному регіоні зазвичай можна продати. Проте поблизу фронту та на заміновані землі покупців майже немає, а ціна може знижуватися до кількох сотень доларів за гектар.
Комерційна нерухомість продається залежно від сегмента. Склади класу, А та об’єкти з надійним орендарем — найліквідніші. Офіси за високої вакантності продаються довго, а ціна залежить від умов оренди.
Попри це, як зазначають в S1 REIT, і земля, і дохідна нерухомість залишаються привабливими для інвесторів, які хочуть зберігати капітал у реальних активах.
«Обидва інструменти можуть поєднувати орендний дохід зі зростанням вартості, але захист від інфляції залежить від конкретного об’єкта. Окрім того, для землі важливо, чи передбачає договір перегляд орендної плати: якщо вона зафіксована надовго, інфляція поступово зменшує її купівельну спроможність. У дохідній нерухомості професійне управління дозволяє переглядати ставки під час поновлення договорів або зміни орендарів — якщо це підтримує ринковий попит. Також важливим є і потенційне зростання вартості самого активу», — зазначили в S1 REIT.
Наприклад, за незалежною оцінкою нерухомості S1 ВДНГ середня вартість квадратного метра зросла від 2 124 доларів на момент придбання до 2 244 доларів станом на 31 грудня 2025 року. Тобто, приблизно на 5,7%. Паралельно оренда формувала дивідендний дохід.
Витрати на утримання
Для землі витрати незначні: земельний податок або орендна плата, адміністрування. Земля не потребує ремонту й операційних витрат.
Для комерційної нерухомості є вищі витрати:
- експлуатація, ремонт, комунальні платежі;
- простої між орендарями (вакантність);
- страхування;
- резервні джерела енергії, які орендарі дедалі частіше вимагають.
Тому валова дохідність комерційного об’єкта завжди вища за чисту.
Регулярний дохід
Комерційна нерухомість дає щомісячний потік. Земля віддається в оренду, зазвичай на 5−7 років, іноді на 10, а виплати прив’язані до сезону або року. Типова доходність землі зараз — близько 5% річних, за оцінкою Latifundist.
До слова, у фондах нерухомості S1 REIT, які передбачають щомісячні дивіденди, гроші надходять протягом року — їх можна використовувати для поточних потреб або поступово реінвестувати.
Податки
На продажу нерухомості та землі фізичною особою 2026 року ставки такі: ПДФО 5% і військовий збір 5%.
Для житлової нерухомості діють пільги: якщо власник тримав актив понад три роки і продає його не частіше одного разу на рік, ці податки не сплачуються. Нотаріальне посвідчення додає державне мито 1%.
Для комерційної нерухомості та землі за пільговим режимом умови відрізняються, тому окремо перевіряйте їх на момент угоди.
Орендний дохід оподатковується ПДФО (18%) та військовим збором (5%), або ж доходи можна оформити через ФОП чи юридичну особу з відповідним податковим режимом.
Також для угод варто пам’ятати про фінансовий моніторинг: перевірка джерела коштів застосовується до операцій від 400 тис. грн.
Ризики
Комерційна нерухомість:
- безпековий (пошкодження об’єкта, перебої з енергією);
- вакантність і залежність від якості орендаря;
- валютний (гривневі орендні платежі за валютної вартості активу);
- висока вартість будівництва та фінансування;
- інфраструктурний (стан логістики та якість локації).
Земля:
- воєнний (замінування, розташування до лінії фронту);
- ризик корекції цін на перегрітому ринку;
- зниження дохідності, бо оренда зростає повільніше за ціну землі;
- правові (оформлення прав, обмеження для юросіб, конфлікти з орендарем);
- слабка прозорість цін: значна частина угод оформлюється за нормативною грошовою оцінкою, а не реальною ціною.
Як змінюється вартість у довгостроковій перспективі: два сценарії
Перш за все зазначимо, що наведені розрахунки ілюстративні й не є прогнозом.
Земля. Уявімо, ділянка 10 га куплена за ціною 3500 доларів за га. Тобто, 35 тис. доларів. Оренда близько 5% дає 1 750 доларів на рік. Якщо ціна зростає на 8% на рік (нижче історичних 10−15%), за 10 років актив коштуватиме близько 75 тис., плюс накопичена оренда. У разі корекції на 30% він коштуватиме приблизно 52 тис. за тієї ж оренди. Результат визначається насамперед зміною ціни.
Склад. Приміщення 1 тис. кв. м з орендною ставкою 5 доларів за кв. м на місяць дає 60 тис. доларів на рік (валовий дохід). Після вакантності, витрат на утримання та податків чистий дохід буде нижчим. Якщо ставка індексується на 5−8% на рік, дохід зростатиме разом з інфляцією. Вартість самого об’єкта залежить від безпекової ситуації та премії за ризик.
Які чинники визначатимуть привабливість
- Безпека та завершення війни. Зниження ризиків підвищить вартість обох активів, особливо складів і земель у прифронтових регіонах.
- Ключова ставка НБУ. Вищі ставки стримують ціни активів і здорожчують фінансування.
- Валютний курс. Він впливає на доларову вартість активів і реальну дохідність гривневої оренди.
- Врожаї та агроціни. Для землі вони визначають орендні ставки.
- Відбудова та логістика. Склади й виробничі приміщення виграють від переорієнтації ланцюгів постачання та нестачі якісних площ.
- Регуляторні зміни. Податки та правила для юросіб на ринку землі.
Що для кого
Комерційна нерухомість більше відповідає цілям інвестора, який:
- хоче регулярний щомісячний дохід;
- готовий керувати активом або делегувати це управляючій компанії;
- має більший стартовий капітал або готовий співінвестувати;
- може приймати вакантність і операційні ризики.
Земля більше відповідає цілям інвестора, який:
- орієнтований на довгий горизонт (7−10 років і більше);
- бажає простіший актив без операційного управління;
- розглядає її як збереження вартості, а не як джерело поточного доходу;
- розуміє аграрний ринок або має надійного орендаря.
Для більшості приватних інвесторів оптимальним є не вибір «або-або», а розподіл. Практика диверсифікації за класами активів передбачає, що нерухомість у широкому розумінні — лише один із сімох класів, поряд із фондовим ринком, фінансовими інструментами, цифровими активами, венчуром, бізнесом і колекційними активами, а частка одного класу зазвичай не перевищує близько 30% портфеля.
У межах цієї частки землю і комерційну нерухомість можна поєднувати, не концентруючи капітал в одному об’єкті.
Можливості на ринку 2026 року
- Складська та логістична нерухомість класу А у Київському та Львівському регіонах із довгостроковими договорами з надійними орендарями.
- Спеціалізовані формати: мультитемпературні, фармацевтичні склади, last-mile.
- Земля в центральних і західних регіонах із низьким воєнним ризиком, зокрема на аукціонах ProZorro, з обов’язковою перевіркою цін, меж і прав на ділянку.
- Колективні інструменти: співінвестування й рейтфонди як спосіб зайти в комерційну нерухомість з меншим чеком.

Поділитися новиною