94
Как распределить большие сбережения: почему сочетание недвижимости, валюты, ОВГЗ и металлов не всегда работает
— Личные финансы

Когда сумма существенно превышает ежемесячный доход и в ближайшее время не требуется на текущие расходы, совет «положить на депозит» или «купить квартиру» перестает работать. Собственник значительного капитала имеет дело не с одним решением, а с портфелем, распределенным под конкретный горизонт, цель и уровень допустимого риска.
Итак, в этой статье рассмотрим четыре классических направления — недвижимость, валюту, ОВГЗ и драгоценные металлы — и то, почему их слепое сочетание по учебнику не всегда оправдано.
Организационный контекст
Операции на сумму от 400 тыс. грн. подлежат обязательному финансовому мониторингу, поэтому подтверждение источника происхождения средств целесообразно подготовить заранее.
В то же время, налоговая нагрузка отличается в зависимости от выбранного инструмента. Доходы от ОВГЗ и операций с банковскими металлами, в частности золотыми слитками и определенными законодательством монетами, не облагаются НДФЛ и военным сбором.
В то же время проценты по банковским депозитам облагаются НДФЛ по ставке 18% с дополнительным военным сбором. Налогообложение дохода от продажи недвижимости зависит, в частности, от срока владения объектом и количества осуществленных в течение года продаж.
Недвижимость
Недвижимость — физический актив, который нельзя «занулить» техническим сбоем или банкротством контрагента, поэтому традиционно выполняет роль основы портфеля. Итак, недвижимость это реальный актив, выполняющий сразу три ключевые функции для собственника: сохранение капитала, генерацию дохода и рост стоимости (капитализацию).
Доходность от аренды в Киеве и других крупных городах номинально составляет 7−11% годовых в валютном эквиваленте, а чистая доходность с учетом расходов и налогов — 4−7%.
Основной заработок сегодня дает не аренда, а рост стоимости самого объекта. Оптимальным для портфеля считается доля недвижимости до 35% — и принципиально важно балансировать эту долю между несколькими разными объектами (по типу, локации, классу. — Ред.), а не концентрировать все в одной квартире или доме: один объект несет локальный риск конкретного дома, района или даже конкретного арендатора, а несколько объектов этот риск размывают.
При оценке жилой недвижимости инвестор может учитывать не только площадь и характеристики квартиры, но и инфраструктуру жилого комплекса, уровень безопасности, автономность и доступность необходимых сервисов. Совокупность этих факторов может влиять на потребительскую привлекательность объекта и спрос на него.
Показательным примером такого подхода является проект City by blago в Черновцах, концепция которого предполагает сочетание жилой застройки с объектами социальной и коммерческой инфраструктуры, подземным паркингом и укрытиями.
Отдельным фактором при выборе недвижимости является регион расположения. По оценке компании Blago, инвесторам следует учитывать перспективы развития конкретной локации и устойчивость спроса на жилье. В то же время, эти характеристики целесообразно оценивать вместе с более широкими рыночными показателями — динамикой цен, уровнем спроса, темпами развития инфраструктуры и экономическими условиями региона.
«Примером высокой инвестиционной привлекательности сегодня является Ивано-Франковск, который стал абсолютным лидером по темпам роста цен, продемонстрировав увеличение медианной стоимости квадратного метра на 80−85% по сравнению с началом 2022 года. Для сравнения, цены во Львове выросли примерно на 55%, в Черновцах — более 50%, тогда как в Киеве рост составил всего 8−10% из-за высших рисков безопасности. Динамика Ивано-Франковска и в целом Запада объясняется комфортными условиями жизни, развитием бизнеса, близостью к Карпатам и относительным фактором безопасности, — говорят в Blago.
К слову, относительно Ивано-Франковской области, здесь Blago имеет инвестиционный проект премиального дизайн-отеля — Son Daven, который расположен в живописном Яремче. Инвестор может приобрести апартаменты в составе гостиничного комплекса с его последующим управлением через профессиональную управленческую компанию и получать доход.
Порог входа в Son Daven сегодня — от 42 тыс. долларов. Конкретная сумма зависит от площади, планировки и выбранного апартамента. Как отмечает девелопер, в случае Son Daven это недвижимость с определенной площадью и правами на объект, которая после запуска работает внутри гостиничной системы. То есть инвестиционная модель имеет две составляющие:
- стоимость самого актива;
- его потенциальную операционную доходность.
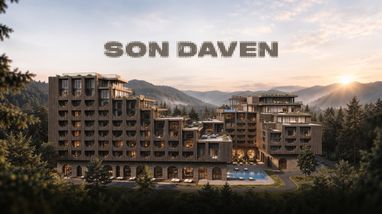
«Son Daven сегодня интересен именно с точки зрения баланса этих факторов: это уже не проект на уровне концепции — инвестор может оценить архитектуру, концепцию, будущую инфраструктуру и фактический ход строительства, но до ввода в эксплуатацию еще остается потенциал для роста стоимости актива», — подчеркнули в Blago.
Если говорить о средне- и долгосрочном горизонте инвестирования в 5−10 лет, главным фокусом становится потенциал трансформации. Здесь важно смотреть не только на текущее состояние объекта, но и на то, как изменится локация и продукт через пять или десять лет.
Именно поэтому для максимального прироста капитала инвестору следует анализировать пять ключевых факторов:
- Динамика и экономика. Прежде всего, следует оценивать перспективность самого населенного пункта: растет ли здесь население, создаются ли новые рабочие места, релоцируется ли бизнес и как развивается инфраструктура.
- Потенциал конкретной локации. Даже недооцененный сегодня район через 5−10 лет может стать новым центром тяготения.
- Качество продукта и стоимость владения. Современные базовые требования к жилью — это качественная архитектура, продуманная планировка, благоустройство, энергоэффективность, автономность, безопасность и наличие паркинга.
- Репутация, надежность и экспертиза девелопера. Инвестор покупает не просто «квадраты» — он инвестирует в способность девелопера реализовать заявленную концепцию: достроить объект в срок, качественно выполнить благоустройство и создать обещанную внутреннюю инфраструктуру.
- Прогнозируемая ликвидность. Перед покупкой инвестор должен четко ответить на вопрос: «Если мне понадобится продать этот актив завтра или через 5 лет, кто будет моим покупателем?».
Главный вывод для инвестора: не стоит искать самый дешевый квадратный метр на рынке. Нужно искать актив с высоким потенциалом роста ценности — как самой локации, так и конкретного продукта.
ОВГЗ — надежно, но не как основной инструмент
ОВГЗ сейчас формально дают одну из самых высоких доходностей среди консервативных инструментов — средневзвешенная доходность по последним аукционам Минфина составила 15,17% для годовых бумаг, 15,63% для двухлетних и до 16,47% для трехлетних, доход не облагается налогом.
Однако делать ОВГЗ основой портфеля — не всегда целесообразно. Причина — не платежеспособность государства как эмитента (здесь облигации действительно надежны. — Ред.), а сомнительная объективность официального расчета инфляции, к которому фактически привязана реальная, а не номинальная доходность этого инструмента.
Если реальный уровень обесценивания гривни выше официально признанного, номинально высокая ставка ОВГЗ в определенные периоды может обернуться нулевой или даже отрицательной реальной доходностью — инструмент остается надежным по возврату номинала, но не гарантирует приумножения покупательной способности.
Поэтому вместо концентрации на гривневых ОВГЗ советуем смотреть в сторону других инструментов украинского фондового рынка и облигаций, привязанных к иностранной валюте — они менее зависимы от одной государственной методики расчета и лучше держат реальную стоимость капитала.
Драгоценные металлы
Драгоценные металлы не привязаны к кредитоспособности ни одного эмитента или банка и исторически работают как страховка на случай системного кризиса. Золото сейчас торгуется в районе 4300−4400 долларов за унцию, ведущие банки ожидают движения до 4600−5200 долларов до конца 2026 года, хотя такие прогнозы ориентир, а не гарантия.
Если вы все же решили остановить свой выбор на драгоценных металлах, то рекомендуем обратить внимание на актуальное предложение от Радабанка. В финучреждении можно приобрести золотые слитки весом от 1 до 100 граммов по хорошим ценам — чем больше вес, тем ниже цена за грамм. В оригинальной упаковке 999,9 пробы с сертификатом мировых производителей.
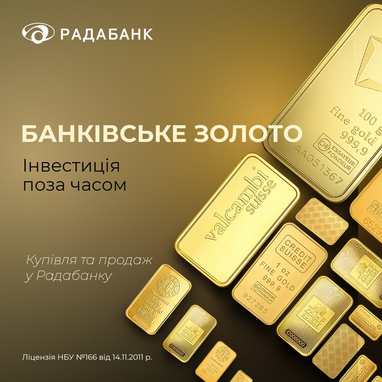
Чтобы приобрести золотые слитки, достаточно подойти к одному из отделений или забронировать слитки через горячую линию. Чтобы забрать драгоценный металл, следует иметь с собой паспорт или ID карту. Вы получаете слиток с сертификатом изготовителя и всеми документами. Этого достаточно для покупки на сумму до 400 тыс. грн.
Если сумма покупки превышает 400 тыс. грн, дополнительно понадобятся документы, подтверждающие происхождение средств. Также после покупки золота важно сохранить квитанцию, потому что в будущем у банков могут возникать вопросы происхождения слитков.
Отметим, что большинство отделений Радабанка предлагает аренду банковской ячейки для безопасного хранения купленного золота. Это очень удобно делать сразу после покупки слитка в том же отделении, не выходя из банка.
В банке отмечают, что золото следует рассматривать, прежде всего, как инструмент диверсификации активов. При этом потенциальный доход от сделок с золотыми слитками зависит, в частности, от разницы между ценой их приобретения и ценой, по которой банк готов выкупить их на момент продажи. В настоящее время разница между курсами купли и продажи золотых слитков в банках составляет около 6%.
Кстати, в Радабанке золото может принести не только доход при росте курса, но и проценты, если положить слиток на депозит.
«Очевидно, что эта инвестиция будет выгодна в течение длительного периода, если золото продолжит свой путь к росту цены, а до исторических максимумов есть еще более 1100 долларов за унцию, или 25%. Золото принесет только прибыль, если будет рост стоимости золота на мировом рынке. Если покупать золото в „инвестиционных масштабах“, то можно порекомендовать слитки не менее чем 50−100 граммов, у них и отклонение от мировой „биржевой“ цены меньше, чем у маленьких слитков и ликвидность на достаточно высоком уровне», — подчеркнул директор департамента рынков капитала Радабанка Сергей Гнездилов.
Валюта. Не держите деньги «в кармане»
Наличная валюта или обычный валютный депозит (ставки сейчас символические — 0,01−2,5% годовых. — Ред.) кажутся самым безопасным решением, но это обманчивая безопасность: содержание средств в любой валюте без движения рано или поздно приходит к обесцениванию — доллар и евро так же подвластны инфляции, как и гривна, просто медленнее.
Советуем не держать свободный капитал как «подушку» наличными или на обычном депозите, а инвестировать его — даже ту часть, которая выполняет роль ликвидного резерва.
Практически это означает: средства в криптовалюте со стейкингом (на бирже или в кошельке) или средства на брокерском счете — украинского или зарубежного фондового рынка — в наиболее ликвидных бумагах, которые при необходимости можно быстро обналичить, но которые все время, пока лежать, продолжают работать.
Модельные примеры распределения капитала
Консервативное хранение (горизонт 1−3 года): недвижимость — 25%, драгоценные металлы (монеты) — 25%, другие инструменты фондового рынка и облигации, привязанные к иностранной валюте — 30%, ликвидный резерв в виде стейкинга криптовалюты и средств на брокерском счете — 20%.
Регулярный доход (горизонт 3−7 лет): недвижимость в аренду, диверсифицированная между несколькими объектами — 35%, фондовый рынок и валютно привязанные облигации — 30%, драгоценные металлы — 15%, ликвидный резерв (стейкинг/брокерский счет) — 20%.
Долгосрочный прирост капитала (горизонт более 7 лет): недвижимость — до 35%, инструменты фондового рынка (украинские и зарубежные, ориентированные на рост) — 30%, драгоценные металлы в форме монет — 20%, ликвидный резерв через стейкинг и брокерский счет — 15%.
Ключевые риски
ОВГЗ — риск разногласия между номинальной и реальной доходностями из-за методики расчета инфляции, а также неглубокий вторичный рынок для быстрого выхода без дисконта.
Драгоценные металлы — высокая ценовая волатильность в краткосрочном периоде и спред в случае купли-продажи, которая критически зависит от того, в какой форме держится металл.
Наличные и пассивный валютный депозит — гарантированное постепенное обесценивание без компенсации, независимо от выбранной валюты.
Фондовый рынок и крипта как ликвидный резерв — рыночная волатильность и для криптоактивов дополнительный регуляторный и инфраструктурный риск (надежность биржи или кошелька).
Недвижимость — низкая ликвидность и локальный рыночный риск, частично снимаемый диверсификацией между объектами. Также, как отметили в Blago, во время войны понятие недвижимости как «надежного актива» претерпело существенные трансформации. Среди основных рисков девелопер выделяет:
- вопросы безопасности и региональный фактор;
- риск ликвидности;
- риски конкретного проекта и девелопера;
- низкая временная ликвидность (продать объект по справедливой цене мгновенно невозможно).
Почему диверсификация лучше концентрации
Эти инструменты реагируют на экономические шоки по-разному: девальвация гривны вредит гривневым ОВГЗ и депозитам, но обычно подталкивает цены недвижимости и золота в гривневом эквиваленте. Период высоких ставок и стабильной гривни делает привлекательными гривневые бумаги, тогда как золото может стагнировать.
Поскольку активы не двигаются синхронно, портфель из нескольких слабо коррелированных инструментов имеет более низкую совокупную волатильность, чем сумма волатильностей отдельных активов — это базовый принцип портфельной теории.
Самая распространенная ошибка владельцев значительного капитала держать 80−100% в одном инструменте, чаще всего в недвижимости или наличных, потому что они кажутся «привычными». Это не устраняет риски, а концентрирует.
Так же ошибочно относиться к ОВГЗ или депозиту как самодостаточной долгосрочной стратегии — это инструменты для конкретной части портфеля с конкретным горизонтом, а не универсальное решение.

Поделиться новостью