117
Накопить на жилье в Европе. Миссия возможна?
— Недвижимость
Даже
для жителей достаточно богатых европейских
регионов квартира в 2026 году остается
существенной финансовой целью. В то же
время, разница между странами значительная:
в одних случаях жилье стоит несколько
годовых доходов, в других — десятки.
В
Украине ситуацию затрудняют более
низкие зарплаты и более высокие рыночные
ставки по ипотеке, хотя благодаря
государственной программе єОселя
отдельные категории заемщиков могут
получать кредиты под значительно более
низкий процент.
Мы
сравнили Украину, Германию, Польшу,
Чехию и Испанию по ценам на жилье,
доходам, аренде и условиям ипотеки.
За
модель для расчета взяли квартиру
площадью 50 кв. м и три варианта сбережений
— 10%, 20% и 30% от чистого ежемесячного
дохода.
В каких странах сейчас больше всего украинцев
Вышеупомянутые
страны для сравнения были нами выбраны
неслучайно. Именно в Германии, Польше
и Чехии в 2026 году наибольшее количество
вынужденных переселенцев, которые
находятся там под временной защитой.
И
для украинцев, уже настроенных на
долгосрочную жизнь в Европе, вопрос
стоимости собственного жилья имеет не
только экономическое, но и практическое
значение.
Квартира vs зарплата: базовая модель для сравнения
Для
создания базовой модели использовали
актуальные в 2026 году данные Numbeo. Они
формируются с учетом данных пользователей
и ценовых наблюдений, поэтому рассматривать
их рекомендуем исключительно как
ориентир.
Поэтому,
согласно данным Numbeo, средняя зарплата
в 2026 году составляла (приблизительно):
- в Украине — 21 979 грн (на мес);
- в Польше — 6255 злотых (на мес);
- в Чехии — 37 590 крон (на мес);
- в Германии — 2 960 евро (в мес);
- в Испании — 1 756 евро (в мес).
А
ориентировочная стоимость квартиры
площадью 50 кв. м (приблизительно):
- в Украине — 2,01 млн грн;
- в Польше — 505 521 злотых;
- в Чехии — 4,20 млн крон;
- в Германии — 178 455 евро;
- в Испании — 117 287 евро.
Читайте также: Аренда жилья или ипотека на свою квартиру: что выгоднее для украинцев в современных реалиях?
Указанные
цены на квартиры еще не отображают
доступность жилья для местных жителей.
Для корректного сравнения следует
соотнести цены на предложения не только
с доходами, но и с реальной суммой,
которую человек может регулярно
откладывать.
Сколько лет нужно собирать необходимую сумму
Расчет,
с которым предлагаем вам ознакомиться,
мы составляли с предположением, что
человек не будет откладываться на другие
цели, а стоимость квартиры на протяжении
всего периода меняться не будет.
Для
модели берем три варианта: человек
откладывает 10, 20 или 30% от своего чистого
ежемесячного дохода.
| Страна | В случае накопления 10 % | 20 % | 30 % |
| Германия | 50,2 года | 25,1 года | 16,8 года |
| Польша | 67,3 года | 33,7 года | 22,4 года |
| Чехия | 9,3 года | 4,7 года | 3,1 года |
| Испания | 5,6 года | 2,8 года | 1,9 года |
| Украина | 7,6 года | 3,8 года | 2,5 года |
Читайте также: Сколько нужно работать, чтобы накопить на квартиру для вашей семьи
Причина такого
результата в соотношении местных доходов
и стоимости жилья. В нашей модели сравним
не абсолютные цены, а количество средних
зарплат, необходимых для накопления
общей суммы. Поэтому страна с более
дорогими квартирами в абсолютном смысле
может оказаться более доступной, если
уровень доходов там намного выше.
В столицах ситуация сложнее
Разница
между средним показателем в стране и
ее столицей может быть значительной.
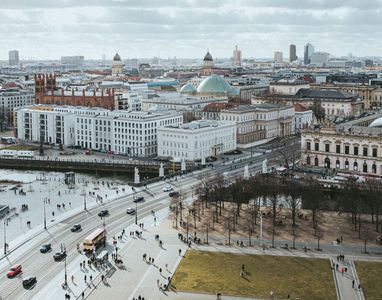
Берлин
В
2026 году, по данным ImmoScout24, средняя
стоимость квартир в Берлине составляет
около 4189 евро за кв. м. То есть квартира
площадью 50 кв. м по такой цене обойдется
примерно в 209 450 евро.
Если,
например, получать зарплату около 2960
евро и откладывать 20% дохода, на накопление
полной стоимости такой квартиры
понадобится более 29 лет.
Конечно,
аренда тоже отнимает существенную часть
бюджета: квартира площадью 50 кв. м по
ставке 12,72 евро за кв. м выходит около
636 евро в месяц без учета дополнительных
расходов.
По
данным другого источника, Immowelt, на
сентябрь 2026 года в плане средней стоимости
квартир, еще более дорогие предложения
(около 5 003 евро за кв. м). То есть результат
очень зависит от методики и базы
объявлений.
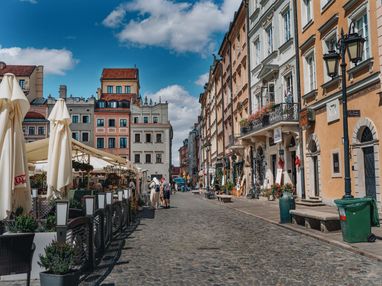
Варшава
В
сентябре 2026 года средняя цена кв. м.
квартиры в Варшаве составила около 17
450 злотых, а средняя стоимость аренды —
около 3 500 злотых в месяц. Таким образом,
квартира площадью 50 кв. м стоила бы
примерно 872 500 злотых.
Если
ориентироваться на чистый доход жителей
примерно в 8127 злотых в месяц (по данным
Numbeo), такая квартира, при условии, что
вся зарплата будет откладываться на
покупку жилья, обойдется более чем в
девять годовых чистых доходов.
Если
же экономить 20% ежемесячной зарплаты,
«горизонт накопления» увеличится до
нескольких десятков лет.
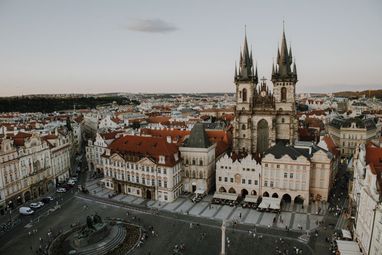
Прага
Прага
хорошо демонстрирует разрыв между
ценами на жилье и доходами.
Так,
в июне 2026 года Numbeo оценивал квартиру в
центре Праги примерно в 212,4 тысяч крон
за кв. м, а за пределами центра — в 158 тыс. крон. В то же время, средняя чистая
зарплата у местных составляет около 49
600 крон в месяц.
В
отдельных актуальных рыночных базах
даются еще более высокие значения. Так,
в сентябре 2026 г. в Праге медианная цена
предложения квартир составляла примерно
170 тыс. крон за кв. м.
Для
тех, кого интересует ипотека, отметим,
что в Чехии макропруденциальные
требования к ипотеке более жесткие:
стандартный максимум LTV составляет 80%,
то есть нужно, чтобы заемщик имел не
менее 20% собственных средств. И есть
исключение. Например, для покупателей
собственного жилья младше 36 лет предел
составляет 90%, то есть первый взнос
может быть 10%.
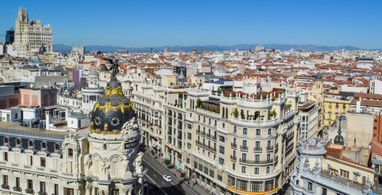
Мадрид
В
Мадриде разрыв между столицей и другими
городами тоже ощутим.
По
актуальным данным Numbeo, в центре Мадрида
квартира будет стоить примерно 7848 евро
за кв. м, за пределами центра — 3 842 евро.
То есть общая стоимость за жилье площадью
50 кв. м в центре города — практически
392 тыс. евро, аренда однокомнатной
квартиры в центре — примерно 1378 евро в
месяц.
А
чистая зарплата у местных — около 2220
евро. В то же время рынок жилья в Испании
продолжает дорожать.
А как в Украине?
В
Украине ситуация с размером кредитования
и уровнем доходов совсем другая.
На
конец лета (по данным Госстата. — Ред.)
средняя номинальная зарплата штатного
работника составляла 32 243 грн.
В
то же время в столице средняя стоимость
квартиры на DIM. RIA по состоянию на сентябрь
2026 года была примерно 2130 долларов за
кв.м или 165 тыс. долларов за объект.
Среднюю аренду в Киеве DIM. RIA оценил
примерно в 1200 долларов, или 16 долларов
за кв. м.
То
есть, для тех, кто вынужден снимать
жилье, откладывать ежемесячно даже
20−30% может быть гораздо сложнее, чем
предусмотрено в нашей абстрактной
модели.
В
плане ипотеки на 20-летний договор в
Украине в 2026 году предусмотрена ставка
около 17,9% годовых. Для сравнения,
ориентировочные ставки по кредитам на
аналогичный срок составляют:
- в Германии около 4%;
- в Польше — 6,9%;
- в Чехии — 5,2%;
- в Испании — 3,3%.
Официальная
статистика ЕCB для еврозоны показывает,
что в середине лета 2026 года средняя
стоимость новых кредитов на покупку
жилья составляла 3,54%, а для кредитов
продолжительностью более 10 лет
предусмотрена фиксация ставки в размере
3,36%.
В
то же время условия кредитования 2026
года в еврозоне несколько изменились:
в частности, в Испании и Германии банки
сообщили о дальнейшем ужесточении
стандартов в отношении жилищного
кредитования.
В
Украине безусловным исключением является
государственная программа есть Обитель.
Согласно
ее условиям, на первые 10 лет льготная
ставка составляет 3% или 7% (зависит от
категории заемщика). С 11 года повышается
до 6% или 10% соответственно. Максимальный
срок кредитования — 20 лет, а минимальный
первоначальный взнос — от 20% (для молодежи
возможен взнос от 10%)
Так
что сравнивать украинскую рыночную
ипотеку и европейские ставки некорректно,
потому что человек, отвечающий критериям
єОсели, фактически получает кардинально
иную стоимость кредита.
Сколько придется собирать на первый взнос
Не
будем ничего усложнять и возьмем простую
модель с 20% стоимости квартиры в качестве
собственного взноса. Это не универсальное
требование. Просто модельный ориентир.
Если
у человека есть возможность откладывать
20% дохода ежемесячно, то на 20% первый
взнос ему математически потребуется
столько же времени, сколько и для
накопления общей стоимости квартиры
при условии ежемесячного сбережения
100% дохода.
Читайте также: Первый взнос на квартиру за 5 лет: реальный план накоплений
В
нашей базовой модели это:
- около 5 лет в Германии;
- 6,7 лет в Польше;
- 9,3 года в Чехии;
- 5,6 лет в Испании;
- 7,6 лет в Украине.
Справка Finance.ua
Важно! Ипотека не решает проблему накопления. Она только переносит ключевую часть цены квартиры с этапа накопления на этап многолетних возвратов банка.
С арендой покупку придется откладывать дольше
По
нашим условным расчетам, человек может
стабильно откладывать 10−30% от зарплаты.
Но если нужно арендовать жилье, сначала
следует уплатить предусмотренную за
это сумму.
На
сентябрь 2026 года в Варшаве средняя
аренда квартиры получалась примерно в
3500—3630 злотых в месяц, а в Берлине —
около 12,72−14,59 евро за кв. м. В Мадриде,
по данным Numbeo, превышала 1370 евро.
То
есть, если человек рассчитывает
исключительно на зарплату, условные
20% сбережений для него могут быть просто
недостижимы.
Какой вывод можно сделать из сравнения
Рынок
жилья в Европе в 2026 году весьма
неоднородный.
В
Германии высокие абсолютные цены на
недвижимость, но гораздо более высокие
доходы и более дешевая ипотека, чем в
Украине.
В
Польше активно растут доходы в секторе
предприятий, но жилье заметно дорожает.
В
Чехии особенно дорогая Прага. И ключевым
препятствием здесь остается накопление
стандартного LTV на уровне 80%.
В
Испании в 2026 году наблюдается активный
рост цен на жилье. А это значит, что даже
при относительно доступных условиях
ипотеки покупателей ожидает риск, что
стоимость квартиры будет увеличиваться
быстрее, чем их накопления.
В
Украине гораздо ниже доходы и довольно
дорогие рыночные кредиты. Однако, єОселя
существенно все меняет. Если семья
соответствует условиям программы, ей
доступна ставка только 3% или 7%.
Таким
образом, стоимость жилья не свидетельствует
о его доступности. Следует анализировать
соотношение трех величин:
- Цена жилья.
- Чистый доход.
- Возможность регулярно откладывать конкретную сумму.
Если
есть возможность откладывать 10% от
зарплаты, даже на относительно доступное
жилье может потребоваться много лет.
По возможности экономить 20% дохода, срок
будет сокращен вдвое, а 30% еще больше.
Однако подобные накопления сложны для
арендаторов в крупных городах.
Итак,
в реальной жизни важнее всего не
накопление общей стоимости квартиры,
а подготовка первого взноса. Конкретно
с этого момента клиент может пользоваться
условиями ипотеки.
В
то же время, до подписания договора
следует четко понять: какая «свободная»
сумма будет оставаться на руках после
уплаты всех налогов и других регулярных
расходов, сколько нужно будет платить
за аренду, какой взнос устанавливает
банк и по какой ставке будет обслуживаться
кредит.

По материалам: Finance.ua
Поделиться новостью