ПАРТНЕРСКАЯ
Купить квартиру, не оплачивая всю сумму сразу
— Недвижимость
51
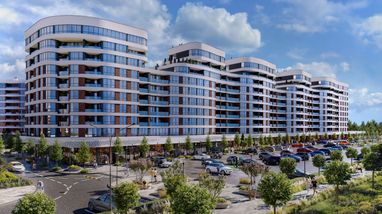
Купить квартиру, не оплачивая всю сумму сразу, сегодня можно двумя основными способами: оформить ипотеку по государственной программе «єОселя» или воспользоваться рассрочкой от застройщика.
Оба инструмента позволяют распределить затраты во времени, но работают по-разному. «єОселя» дает долгий срок кредитования, меньший первый взнос и относительно небольшую ежемесячную нагрузку. Рассрочка обычно требует больше денег на старте и предполагает более короткий срок, но позволяет покупать напрямую у застройщика еще на ранних этапах строительства.
Разбираем три основных преимущества и главное ограничение каждого варианта — и сравниваем их на примере одной квартиры в ЖК Синергия Сити в Ирпене.
ЄОселя: меньше денег на старте и более длительный срок
Небольшой ежемесячный платеж
Одно из главных преимуществ «єОселі» — срок кредитования до 20 лет. Благодаря этому выплаты распределяются на длительный период и ежемесячный платеж может быть соразмерен стоимости аренды квартиры.
По действующим условиям программы базовая ставка составляет 7% в первые десять лет и 10% — начиная с одиннадцатого. Для категорий, которым государство компенсирует часть ставки, действуют соответственно 3% и 6%. Максимальный срок кредита — 20 лет.
Это значит, что покупателю не нужно за несколько лет аккумулировать всю стоимость жилья — значительную часть платежей можно распределить на более длительный период.
Кредит в гривне
Второй плюс — обязательства по кредиту фиксируются в гривне. То есть изменение курса доллара или евро само по себе не увеличивает тело кредита.
В то же время это не означает, что ежемесячный платеж будет гарантированно оставаться одинаковым все 20 лет: для новых кредитов программа предусматривает изменение ставки после десятого года.
Низший порог входа
Стандартный минимальный первый взнос по «єОселі» составляет 20% стоимости жилья, а для заемщиков в возрасте до 26 лет — от 10%.
Это существенная разница в сравнении со многими программами рассрочки от застройщиков. К примеру, в Синергии первый взнос по рассрочке начинается от 40%.
Поэтому для покупателя, имеющего стабильный доход, но не накопившего половину стоимости квартиры, «єОселя» может дать более доступный старт.
Главное ограничение — программой могут воспользоваться не все
«єОселя» имеет критерии и к самому заемщику, и к квартире.
Учитывается наличие и площадь жилья, уже находящегося в собственности семьи, возраст заемщика, платежеспособность. Есть также ограничения по площади, стоимости и возрасту жилья. Для квартиры в строящемся доме проект должен отвечать требованиям программы и банка.
То есть желание приобрести конкретную квартиру еще не означает, что именно ее можно будет профинансировать через «єОселю».
Рассрочка: напрямую с застройщиком и уже со старта продаж
Без банковского кредита
При рассрочке покупатель заключает договор непосредственно с застройщиком и платит квартиру по определенному графику. Банк в этой схеме не участвует, поэтому не нужно проходить проверку на платежеспособность или платить часть сопутствующих расходов, характерных для ипотеки, например, страхование или банковские комиссии.
Сама модель проще: первый взнос, определенный срок и график дальнейших платежей.
Меньшее удорожание за короткий срок
Рассрочка может также иметь удорожание, но механика отличается от банковского кредита.
В Синергии, например, удорожание применяется не ко всей стоимости квартиры, а только к сумме, остающейся после первого взноса. Так как больше первый взнос и более короткий срок, тем меньше будет сумма такого удорожания.
Для коротких программ — например, до года — оно в отдельных предложениях может быть минимальным или вообще отсутствовать.
Есть и другой фактор. Рассрочка позволяет зайти в проект на ранней стадии строительства. С ростом стадии готовности дома застройщик, как правило, пересматривает стоимость квадратного метра.
Поэтому удорожание самой рассрочки может частично компенсироваться тем, что покупатель зафиксировал условия раньше. Это не гарантирует роста стоимости конкретной квартиры, но является одним из факторов, которые следует учитывать при сравнении двух моделей.
Самый большой выбор — на старте продаж
Еще одно преимущество рассрочки — возможность покупать уже со старта продаж. В данный момент доступен самый широкий выбор планировок, этажей, видовых характеристик, а стартовая цена квадратного метра является самой низкой в пределах проекта. С повышением стадии готовности дома застройщик постепенно просматривает стоимость.
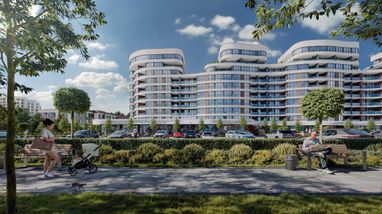
Например, в сентябре 2026 года в ЖК Синергия Сити стартовали продажи квартир в новом 52 доме. На старте покупатели могут выбирать среди однокомнатных, двухкомнатных и двухуровневых квартир, разных этажей и планировок. Стоимость квадратного метра начинается от 50 900 грн, а приобрести квартиру можно в рассрочку.
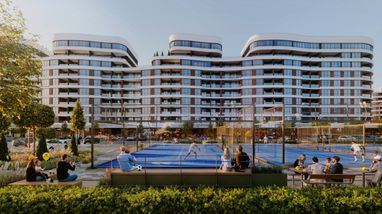
52 дом входит в новую очередь Синергия Сити, где предусмотрены собственные укрытия, большие террасы, решения для энергонезависимости и новая спортивная инфраструктура, в частности падел-корты. То есть ранний вход позволяет не только зафиксировать стартовую цену, но и выбрать квартиру в новом продукте тогда, когда ассортимент еще максимальный.
С «єОселею» ситуация иная: чтобы профинансировать квартиру в строящемся доме объект должен соответствовать условиям программы и требованиям банка. Поэтому не каждый дом доступен по программе с первого дня продаж.
Главный минус — значительно более короткий срок
Если «єОселя» позволяет растянуть кредит до 20 лет, то рассрочка от застройщика обычно рассчитана на несколько лет. В Синергии максимальный срок составляет четыре года.
Отсюда вытекают сразу две особенности: более высокий первый взнос и значительно больший ежемесячный платеж.
Поэтому рассрочка больше подходит покупателю, уже имеющему существенную часть стоимости квартиры и достаточный доход, чтобы выплатить остаток за несколько лет.
Одна квартира — два сценария
Чтобы разница была понятнее, рассмотрим одну и ту же однокомнатную квартиру площадью 40,64 м² в доме № 38 Синергия Сити.
Для сравнения используется актуальная стоимость квартиры в калькуляторе застройщика — 2 629 408 грн.
Вариант 1. Рассрочка
При рассрочке на 36 месяцев покупатель вносит на старте 40% - 929 843 грн.
Важный аспект расчета: удорожание применяется только к неоплаченной части стоимости квартиры. Поэтому первый взнос и остаток рассчитываются не так, как при простом делении финальной стоимости квартиры в калькуляторе на 40% и 60%.
По актуальному расчету застройщика ежемесячный платеж в течение 36 месяцев составляет около 43 823 грн.
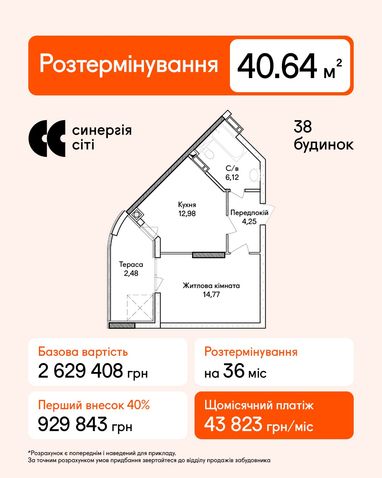
То есть покупатель вкладывает значительно большую сумму на старте и достаточно высокий ежемесячный платеж, зато полностью рассчитывается за квартиру примерно за три года.
Вариант 2. єОселя
Если ту же квартиру приобрести по «єОселі» с первым взносом 20%, на старте нужно около 525,9 тыс. грн.
Размер кредита составит примерно 2,104 млн грн.
При сроке 20 лет и ставке 7% ориентировочный платеж в течение первых десяти лет составляет около 16,3 тыс. грн. в месяц. По действующим правилам для базовой ставки с 11 года она растет до 10%, поэтому дальнейший платеж необходимо считать уже по графику конкретного банка.
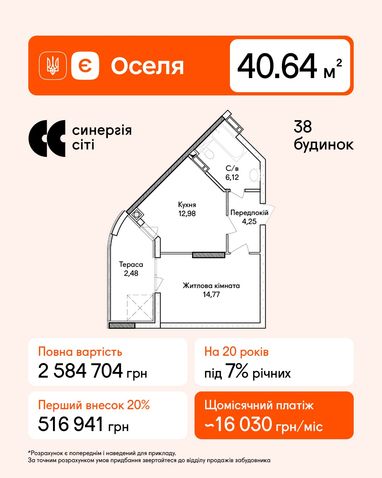
Таким образом, на одном и том же объекте разница хорошо заметна: «єОселя» требует примерно вдвое меньшего первого взноса и дает почти втрое меньше ежемесячную нагрузку на старте. Покупатель остается в кредите значительно дольше и должен учитывать проценты и сопутствующие расходы банковского оформления.
Рассрочка требует большей финансовой возможности уже сейчас, но позволяет закрыть оплату за квартиру за несколько лет и не оформлять долгосрочный банковский кредит.
Так что выгоднее?
Универсального ответа здесь нет.
Если главная задача — уменьшить сумму, которую нужно иметь на старте, и сделать ежемесячный платеж комфортным для семейного бюджета, сильнее выглядит «єОселя».
Если покупатель имеет больший капитал на первый взнос, может позволить себе высокий ежемесячный платеж и хочет приобрести квартиру на раннем этапе и быстрее полностью рассчитаться, стоит рассматривать рассрочку.
Поэтому сравнивать эти инструменты только по процентной ставке недостаточно. Важно смотреть на сумму первого взноса, ежемесячную нагрузку, общие расходы за весь период, срок выплат и момент, на котором покупатель входит в проект.
* Расчеты предварительные и приведены для примера. Фактические условия «єОселі» зависят от решения банка, категории заемщика и условий программы на момент оформления. Условия рассрочки зависят от выбранной квартиры, первого взноса и срока. За точным расчетом приобретения обращайтесь в отдел продаж застройщика.
По материалам: Finance.ua
Поделиться новостью