29
Финансы внутри покупки: как онлайн-формат FinRetail 2026 объединил лидеров рынка и определил будущее платежей
Планировать масштабное B2B-событие в
2026 году в столице — это всегда экзамен
на стрессоустойчивость. Из-за ситуации
безопасности и строгих ограничений со
стороны городских властей относительно
массовых мероприятий в Киеве, организаторам
пришлось оперативно принимать непростое
решение: полностью перенести конференцию
FinRetail 2026 в онлайн-формат.
Впрочем,
то, что изначально казалось вызовом,
превратилось в неоспоримое преимущество.
Бесперебойный эфир, отсутствие тревог
в зале и безопасность каждого участника
позволили объединить у экранов сотни
специалистов со всей страны.
Как
метко заметил во время дискуссии CEO
финтех-компании «Твой Заем» Руслан
Тимощук:
«Жаль, конечно, что мы не в оффлайне. В
оффлайне однажды между панельными
дискуссиями за кофе происходит больше
мэджика, чем в онлайне».
Однако
вся энергия и медик на этот раз легко
переместились в чаты, где обсуждение
не утихали до последней минуты эфира.
От регулятора к международным трендам: главные доклады
Благодаря
онлайн-формату участники имели возможность
без помех послушать ключевые выступления
регулятора, международных экспертов и
лидеров мнений.
Открыла
деловую программу Ольга Василева,
заместитель директора Департамента
платежных систем и инновационного
развития НБУ, с темой Open Banking в Украине:
новые возможности для банков, финтеха
и ритейла. Ольга обратила внимание:
«Надеюсь, что наш сумасшедший сосед не
создал препятствий для участия в нашей
конференции… Сегодня открытые API
доступны уже 97% текущих счетов физических
лиц. Поэтому вопрос не в том, будет ли
открыт банкинг, а в том, кто первым
превратит его в продукт для клиента».
По
ее словам, НБУ уже сформировал нормативную
базу и готовит законодательные изменения,
которые расширяют понятие эквайринга
на переводы между счетами и введут
бесплатную проверку получателя
(Verification of Payee) для противодействия
мошенничеству.
Вопросы
безопасности в онбординге подхватил
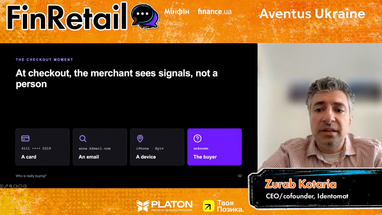
международный спикер Zurab Kotaria, CEO и
соучредитель Identomat. Он очертил
фундаментальный разрыв цифровой эпохи:
«Покупатель нажимает „оплата частями“,
а менее чем через минуту магазин или
банк выдает ему кредит. Что система
знала в этот момент? Номер карты, email,
IP-адрес, устройство… Но ни одна из этих
вещей не человек! Карточку можно украсть,
email создать, а устройство подделать».
Зураб
обратил внимание на угрозу «дроп-счетов»
(через которые проходит около 200 млрд
грн в год) и призвал финтех переходить
к многоуровневой защите (Risk-based approach) и
повторному использованию проверенных
данных (Reusability of trust data).
Посмотреть
полную видеозапись конференции и
выступления спикеров по ссылке.
Фронты кибербезопасности: ИИ в руках защитников и нападающих
Особый
интерес зрителей вызвало выступление
Раисы Федоровской, руководительницы
EMA Academy и Школы Кибербезопасности
Ассоциации «ЕМА», на тему «ШИ: возможности,
угрозы, кибербезопасность».
Раиса
начала доклад с впечатляющего экскурса
в технологическую гонку:
«Темп гонки вооружений сегодня с
использованием искусственного интеллекта
растет каждый день… Поэтому вопрос
сегодня не в том, что ИИ дает победу
атакующему, а успевающему за ним защиту».
Она
наглядно продемонстрировала, как
мошенники обходят моральные ограничения
языковых моделей (Jailbreak), создают гипер
персонализированный фишинг, подделывают
документы и клонируют голоса по
трехсекундной аудиозаписи.
Также
спикер призвала отказаться от голоса
как биометрического фактора идентификации
и подытожила: главный эффект ИИ в
киберпреступности описывается четырьмя
словами — «дешевле, скорее, более
персонализировано и масштабно».
Горячие B2B-дискуссии: о чем спорил рынок
Панельные
дискуссии конференции превратились в
настоящее поле для жарких споров, где
классический банкинг, финтех, эквайеры
и ритейлеры пытались найти общий язык
и разделить сферы влияния.
Первый
горячий батл развернулся вокруг вопроса
финансирования покупок непосредственно
внутри чекаута. С одной стороны,
представители небанковского сектора
— Владимир Довгаль (Aventus Ukraine), Влад Белан
(Mycredit) и Руслан Тимощук («Твой Заем»)
— выразили общее мнение о том, что
финкомпании способны подхватывать
огромный пласт покупателей, которым
банки просто отказывают в кредитовании
или срезают. В то же время между самими
спикерами возникла дискуссия по экономике
процесса: Руслан Тимощук настаивал, что
такой продукт может выжить только тогда,
когда магазин или вендор берет на себя
часть расходов за доступность рассрочки
для клиента, тогда как Влад Белан отметил,
что главным барьером остается стереотипное
восприятие «дорогих микрозаймов».
Представитель бюро кредитных историй
Александр Маскалюк (ПВБКИ) здесь подбросил
топлива в огонь, подчеркнув, что разница
заключается в риск-аппетитах: если для
банка наличие 5+ открытых ссуд — это
автоматический стоп-фактор, то для
финкомпании такой заемщик является
полностью прозрачным и желательным
клиентом, лишь бы проверки на лудомании.
Не
менее эмоциональной оказалась дискуссия
«Карточка или Pay by Bank: станет ли оплата
дешевле для ритейла». Модератор Александр
Карпов (ЕМА) изначально задал скептический
тон, напомнив, что в физическом ритейле
скорость транзакции решает все: если
картой платят в одно касание, то платеж
со счета часто требует слишком многих
действий от покупателя. С этим полностью
согласился Олег Спирин (VARUS.UA), откровенно
заявивший, что для супермаркета задержка
на кассе даже в 5 секунд перечеркивает
любую экономию на интерчендже. В
противоположность ритейлу, Гела Слюсарчук
(PSP Platon) и Игорь Горин (UPC) защищали Open
Banking как единственный способ вырваться
из-под монополии международных карточных
систем, предлагая сглаживать отток
клиентов едиными платежными виджетами.
А вот Артем Шевченко («Цитрус») и Сергей
Макаренко (ПриватБанк) сошлись на том,
что рынок электроники с большим чеком
как раз стремится к Pay by Bank, но клиент не
пойдет туда добровольно — ритейлу
придется честно делиться с покупателем
сэкономленной маржей в виде прямых
скидок на чеке.
Наиболее
философской, но в то же время тревожной
стала сессия о будущем лояльности в
эпоху искусственного интеллекта.
Модератор Марина Авдеева («Арсенал
Страхование») спровоцировала спикеров
тезисом о том, что традиционные
бонусно-накопительные карты умирают,
ведь клиент больше не выбирает бренд
эмоционально, а доверяет сравнение
алгоритмам. Кирилл Тепляков (PROM.UA)
частично согласился с этим, отметив,
что ШИ-агенты ориентируются исключительно
на прагматические машиночитаемые
данные, а значит, маркетплейсам и
продавцам придется учиться оптимизировать
свои каталоги под ШИ (AIO), а не под
человеческие эмоции. Однако Алексей
Бабич (UPG) и Сергей Грабчак (Ощадбанк)
вступили в полемику, утверждая, что
живой человеческий сервис, чистота на
АЗК и высокий уровень доверия банковскому
учреждению — это то, что никакой алгоритм
заменить не сможет. В итоге эксперт
Михаил Пацан свести спор к тому, что
лояльность никуда не исчезнет, но
он просто перетечет от производителя
товара к тому цифровому ассистенту или
экосистеме, которой потребитель доверит
свой ежедневный бюджет.
6 выводов из FinRetail 2026
1. Эра открытых финансов перешла от теории
к прагматичному расчету.
Рынок
окончательно осознал, что Open Banking и Pay
by Bank — это не просто очередная
технологическая фишка по евродирективам,
а реальный экономический рычаг. Ритейл
устал переплачивать за карточный
эквайринг, но бизнес не готов жертвовать
конверсией или заставлять покупателя
делать лишние клики. Победят те платежные
решения, которые смогут спрятать сложный
процесс перевода A2A по одной удобной
кнопке и дадут покупателю мгновенную
финансовую выгоду.
2. Чекаут превратился в главное поле
борьбы за клиентскую ликвидность.
Понятие
покупательной способности размывается:
если человек дошел до корзины и не имеет
всей суммы или банковского лимита,
покупка не должна обрываться. Финансовые
компании и банки больше не враждуют, а
выстраивают каскадные модели (Waterfall),
где небанковский финтех подхватывает
потребителей, от которых отказалась
банковская система. Встроенные кредиты
и рассрочки становятся не просто
сервисом, а базовым гигиеническим
стандартом e-commerce и B2B-закупки.
3. Искусственный интеллект окончательно
упразднил презумпцию доверия к цифровому
следу.
Стремительное
развитие генеративных моделей вынуждает
финансовый сектор кардинально пересмотреть
свои подходы к безопасности. Когда голос
клонируется через несколько секунд,
лицо морфируется во время видеозвонка,
а Deepfake-ассистенты проходят собеседования,
биометрия перестает быть абсолютным
панацеей. Рынок вынужден переходить к
концепции непрерывной оценки рисков
(Risk-based approach), где проверяется не один
факт на старте, а вся поведенческая
аномалия пользователя в динамике.
4. Классический маркетинг лояльности
уступил место алгоритмическим отношениям.
Эра
пластиковых карт, пассивного накопления
баллов и банальных рекламно-баннерных
кампаний окончательно исчерпала себя.
Поскольку между брендом и потребителем
встает искусственный интеллект или
предиктивный алгоритм, бизнесу приходится
адаптировать свои товары под машиночитаемые
данные и предлагать бестертвый
(frictionless) сервис. Клиент остается с тем,
кто экономит его время и избавляет от
необходимости делать рутинный выбор.
5. Покупка закончила быть финальной точкой
клиентского пути.
Операция
по оплате чека теперь рассматривается
только как экваториальная метка для
начала нового цикла взаимодействия.
Электронные чеки, цифровой кабинет и
аналитика фактических корзин превращаются
в самый ценный маркетинг-канал с высоким
показателем вовлеченности. Побеждает
тот, кто умеет превратить данные о
прошедшей покупке в контекстный и
персонализированный диалог о следующей.
6. Наибольшую ценность формирует
экосистемный «треугольник»
партнерства.
В
одиночку ни банк, ни ритейлер, ни
финтех-провайдер больше не способны
вытянуть стремительно растущую
привлечение клиента (CAC). Само объединение
усилий с помощью пакетных подписок,
кобрендовых карт или совместных
бонусно-кредитных программ позволяет
создать продукт с выгодой для всех. В
такой синергии ритейлер получает
прогнозируемый трафик и повторные чеки,
банк или финкомпания получает транзакционно
активного пользователя, а потребитель
получает ощутимую экономию собственного
бюджета.
Искренняя благодарность партнерам
Проведение
такого масштабного события в сложные
времена военного положения и постоянных
вызовов безопасности было бы невозможным
без надежной поддержки компаний-партнеров,
верящих в развитие украинского финтеха
и ритейла.
Особая
благодарность:
- Золотой партнер: группа компаний Aventus Ukraine, которая развивает ведущие кредитные и платежные сервисы под брендами CreditPlus и Pluscard.
- Серебряному партнеру: украинской финтех-компании Твой Заем.
- Бронзовому партнеру: надежному провайдеру платежных решений PSP Platon.
- Информационным партнерам: изданием и ассоциациям ua. news, injobe, All Retail, mind.ua, marketer, НАБУ (Национальная ассоциация банков Украины), АУБ (Ассоциация украинских банков), PaySpace Magazine, Мое Дело, Украинскому совету торговых центров (УРТЦ) и Retailers.ua.
Спасибо
всем спикерам и зрителям! Вместе мы
продолжаем строить инновационный,
безопасный и удобный финансовый рынок
Украины.
По материалам: Finance.ua
Поделиться новостью



