105
Накопичити на житло в Європі. Місія можлива?
— Нерухомість
Навіть
для жителів доволі заможних європейських
регіонів квартира 2026 року залишається
суттєвою фінансовою метою. Водночас
різниця між країнами значна: в одних
випадках житло коштує кілька річних
доходів, в інших — десятки.
В
Україні ситуацію ускладнюють нижчі
зарплати та вищі ринкові ставки за
іпотекою, хоча завдяки державній програмі
єОселя окремі категорії позичальників
можуть отримувати кредити під значно
нижчий відсоток.
Ми
порівняли Україну, Німеччину, Польщу,
Чехію та Іспанію за цінами на житло,
доходами, орендою та умовами іпотеки.
За
модель для розрахунку взяли квартиру
площею 50 кв. м та три варіанти заощаджень
— 10%, 20% і 30% від чистого щомісячного
доходу.
В яких країнах зараз найбільше українців
Зазначені
вище країни для порівняння були нами
обрані не випадково. Саме в Німеччині,
Польщі та Чехії 2026 року найбільша
кількість вимушених переселенців, які
перебувають там під тимчасовим захистом.
І
для українців, які вже налаштовані на
довгострокове життя в Європі, питання
вартості власного житла має не лише
економічне, а й практичне значення.
Квартира vs зарплата: базова модель для порівняння
Для
створення базової моделі використали
актуальні 2026 року дані Numbeo. Вони формуються
з урахуванням даних користувачів та
цінових спостережень, тому розглядати
їх радимо виключно як орієнтир.
Тож,
відповідно до даних Numbeo, середня зарплата
2026 року становила (приблизно):
- в Україні — 21 979 грн (на міс);
- в Польщі — 6255 злотих (на міс);
- в Чехії — 37 590 крон (на міс);
- в Німеччині — 2 960 євро (на міс);
- в Іспанії — 1 756 євро (на міс).
А
орієнтовна вартість квартири площею
50 кв. м (приблизно):
- в Україні — 2,01 млн грн;
- в Польщі — 505 521 злотих;
- в Чехії — 4,20 млн крон;
- в Німеччині — 178 455 євро;
- в Іспанії — 117 287 євро.
Читайте також: Оренда житла чи іпотека на власну квартиру: що вигідніше для українців у сучасних реаліях?
Зазначимо,
що вказані ціни на квартири ще не
відображають доступності житла для
місцевих жителів. Для коректного
порівняння треба співвіднести ціни на
пропозиції не лише з доходами, а й із
реальною сумою, яку людина може регулярно
відкладати.
Скільки років потрібно збирати необхідну суму
Розрахунок,
з яким пропонуємо вам ознайомитися, ми
складали з припущенням, що людина не
витрачатиме відкладене на інші цілі, а
вартість квартири впродовж усього
періоду не змінюватиметься.
Для
моделі беремо три варіанти: людина
відкладає 10%, 20% або 30% від свого чистого
щомісячного доходу.
| Країна | У разі заощадження 10 % | 20 % | 30 % |
| Німеччина | 50,2 року | 25,1 року | 16,8 року |
| Польща | 67,3 року | 33,7 року | 22,4 року |
| Чехія | 9,3 року | 4,7 року | 3,1 року |
| Іспанія | 5,6 року | 2,8 року | 1,9 року |
| Україна | 7,6 року | 3,8 року | 2,5 року |
Читайте також: Скільки треба працювати, щоб накопичити на квартиру для вашої сім’ї
Причина
такого результату у співвідношенні
місцевих доходів та вартості житла. У
нашій моделі порівнюємо не абсолютні
ціни, а кількість середніх зарплат,
необхідних для накопичення загальної
суми. Тому країна з дорожчими квартирами
в абсолютному значенні може виявитися
більш доступною, якщо рівень доходів
там набагато вищий.
У столицях ситуація складніша
Різниця
між середнім показником загалом в країні
та її столицею може бути насправді
значною.
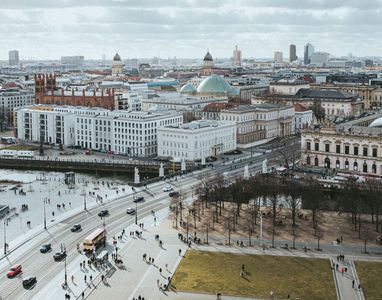
Берлін
2026
року, за даними ImmoScout24, середня вартість
квартир в Берліні становить близько 4
189 євро за кв. м. Тобто квартира площею
50 кв. м за такою ціною коштуватиме
приблизно 209 450 євро.
Якщо,
наприклад, отримувати зарплату близько
2 960 євро і відкладати 20% доходу, на
накопичення повної вартості такої
квартири знадобиться понад 29 років.
Звісно,
оренда теж забирає суттєву частину
бюджету: квартира площею 50 кв. м за
ставкою 12,72 євро за кв. м виходить близько
636 євро на місяць без урахування додаткових
витрат.
За
даними іншого джерела, Immowelt, на вересень
2026 року в плані середньої вартості
квартир, ще дорожчі пропозиції (близько
5 003 євро за кв. м). Тобто, результат дуже
залежить від методики та бази оголошень.
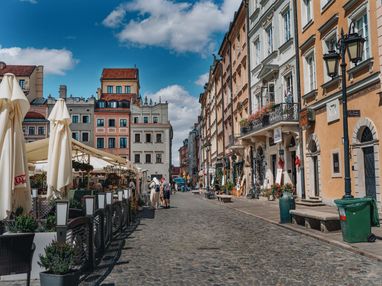
Варшава
У
вересні 2026 року середня ціна кв. м.
квартири у Варшаві становила приблизно
17 450 злотих, а середня вартість оренди
— близько 3 500 злотих на місяць. Таким
чином, квартира площею 50 кв. м коштувала
б приблизно 872 500 злотих.
Якщо
орієнтуватися на чистий дохід мешканців
приблизно в 8 127 злотих на місяць (за
даними Numbeo), така квартира, за умови, що
вся зарплата відкладатиметься на купівлю
житла, обійдеться в понад дев’ять річних
чистих доходів.
Якщо
ж заощаджувати 20% зарплати щомісяця,
«горизонт накопичення» збільшиться до
кількох десятків років.
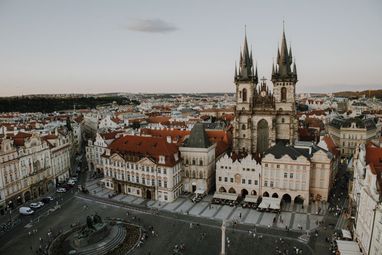
Прага
Прага
добре демонструє розрив між цінами на
житло та доходами.
Так,
у червні 2026 року Numbeo оцінював квартиру
в центрі Праги приблизно у 212 400 крон за
кв. м, а за межами центру — у 158 тис. крон.
Водночас середня чиста зарплата у
місцевих становить близько 49 600 крон на
місяць.
В
окремих актуальних ринкових базах
даються ще вищі значення. Так, у вересні
2026 року в Празі медіанна ціна пропозиції
квартир становила приблизно 170 тис. крон
за кв. м.
Для
тих, кого цікавить іпотека, зазначимо,
що в Чехії макропруденційні вимоги до
іпотеки жорсткіші: стандартний максимум
LTV складає 80%, тобто треба, щоб позичальник
мав не менше 20% власних коштів. Та є
виключення. Наприклад, для покупців
власного житла віком молодше за 36 років
межа складає 90%, тобто перший внесок
може бути 10%.
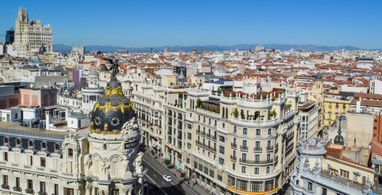
Мадрид
У
Мадриді розрив між столицею та іншими
містами теж відчутний.
За
актуальними даними Numbeo в центрі Мадрида
квартира буде коштувати приблизно 7 848
євро за кв. м, за межами центру — 3 842
євро. Тобто, загальна вартість за житло
площею 50 кв. м у центрі міста — практично
392 тис. євро, оренда однокімнатної
квартири в центрі — приблизно 1 378 євро
на місяць.
А
чиста зарплата у місцевих — близько 2
220 євро. Водночас ринок житла в Іспанії
продовжує дорожчати.
А як в Україні?
В
Україні ситуація з розміром кредитування
та рівнем доходів зовсім інша.
На
кінець літа (за даними Держстату. -
Ред.) середня номінальна зарплата
штатного працівника становила 32 243 грн.
Разом
із цим у столиці середня вартість
квартири на DIM. RIA станом на вересень 2026
року була приблизно 2 130 доларів за кв. м
або 165 тис. доларів за об’єкт. Середню
оренду в Києві DIM. RIA оцінив приблизно у
1 200 доларів, або 16 доларів за кв. м.
Тобто
для тих, хто вимушений винаймати житло,
відкладати щомісячно навіть 20−30% може
бути набагато складніше, ніж передбачено
в нашій абстрактній моделі.
В
плані іпотеки на 20-річний договір в
Україні 2026 року передбачена ставка
близько 17,9% річних. Для порівняння,
орієнтовні ставки за кредитами на
аналогічний термін становлять:
- в Німеччині близько 4%;
- в Польщі — 6,9%;
- в Чехії — 5,2%;
- в Іспанії — 3,3%.
Офіційна
статистика ЄCB для єврозони показує, що
в середині літа 2026 року середня вартість
нових кредитів на купівлю житла становила
3,54%, а для кредитів тривалістю понад 10
років передбачена фіксація ставки в
розмірі 3,36%.
Водночас
умови кредитування 2026 року в єврозоні
трохи змінилися: зокрема в Іспанії та
Німеччині банки повідомили про подальше
посилення стандартів відносно житлового
кредитування.
В
Україні безумовним винятком є державна
програма єОселя.
Відповідно
до її умов, на перші 10 років пільгова
ставка становить 3% або 7% (залежить від
категорії позичальника). Від 11 року
підвищується до 6% або 10% відповідно.
Максимальний термін кредитування — 20
років, а мінімальний початковий внесок
— від 20% (для молоді можливий внесок
від 10%)
Тож
порівнювати українську ринкову іпотеку
та європейські ставки некоректно, бо
людина, яка відповідає критеріям єОселі,
фактично отримує кардинально іншу
вартість кредиту.
Скільки доведеться збирати на перший внесок
Не
будемо нічого ускладнювати та візьмемо
просту модель з 20% вартості квартири
як власний внесок. Це не універсальна
вимога. Просто модельний орієнтир.
Якщо
у людини є змога відкладати 20% доходу
щомісяця, то на 20-відсотковий перший
внесок їй математично буде потрібно
стільки ж часу, скільки і для накопичення
загальної вартості квартири за умови
щомісячного заощадження 100% доходу.
Читайте також: Як зібрати на перший внесок на квартиру за 5 років
У
нашій базовій моделі це:
- близько 5 років у Німеччині;
- 6,7 років у Польщі;
- 9,3 року у Чехії;
- 5,6 року в Іспанії;
- 7,6 року в Україні.
Довідка Finance.ua
Важливо! Іпотека не вирішує проблему накопичення. Вона лише переносить ключову частину ціни квартири з етапу накопичення на етап багаторічних повернень банку.
З орендою купівлю доведеться відкладати довше
За
нашими умовними розрахунками людина
може стабільно відкладати 10−30% від
зарплати. Але якщо треба орендувати
житло, спочатку слід сплатити передбачену
за це суму.
На
вересень 2026 року у Варшаві середня
оренда квартири виходила приблизно у
3 500−3 630 злотих на місяць, а у Берліні —
близько 12,72−14,59 євро за кв. м. У Мадриді,
за даними Numbeo, перевищувала 1 370 євро.
Тобто,
якщо людина розраховує виключно на
зарплату, умовні 20% заощаджень для неї
можуть бути просто недосяжними.
Який висновок можна зробити з порівняння
Ринок
житла в Європі 2026 року доволі неоднорідний.
У
Німеччині високі абсолютні ціни на
нерухомість, але набагато вищі доходи
та більш дешева іпотека, ніж в Україні.
В
Польщі активно зростають доходи у
секторі підприємств, але і житло помітно
дорожчає.
В
Чехії особливо дорога Прага. І ключовою
перешкодою тут залишається накопичення
стандартного LTV на рівні 80%.
В
Іспанії 2026 року спостерігаємо активне
зростання цін на житло. А це означає, що
навіть за відносно доступних умов
іпотеки на покупців чекає ризик, що
вартість квартири буде збільшуватися
швидше, ніж їхні заощадження.
В
Україні набагато нижчі доходи та доволі
дорогі ринкові кредити. Однак, єОселя
суттєво все змінює. Якщо родина відповідає
умовам програми, їй доступна ставка
лише 3% або 7%.
Таким
чином, вартість житла не свідчить про
його доступність. Треба аналізувати
співвідношення трьох величин:
- Ціна житла.
- Чистий дохід.
- Можливість регулярно відкладати конкретну суму грошей.
Якщо
є змога відкладати 10% від зарплати,
навіть на відносно доступне житло може
знадобитися багато років. За можливості
заощаджувати 20% доходу, термін буде
скорочений вдвічі, а 30% — ще більше.
Проте такі накопичення складні для
орендарів у великих містах.
Тож,
в реальному житті найважливішим є не
накопичення загальної вартості квартири,
а підготовка першого внеску. Саме від
цього моменту покупець може скористатися
умовами іпотеки.
Водночас
до підписання договору слід чітко
зрозуміти — яка «вільна» сума
залишатиметься на руках після сплати
всіх податків та інших регулярних
витрат, скільки треба буде сплачувати
за оренду, який внесок передбачає банк
та за якою ставкою буде обслуговуватися
кредит.

За матеріалами: Finance.ua
Поділитися новиною