32
Фінанси всередині покупки: як онлайн-формат FinRetail 2026 об’єднав лідерів ринку та визначив майбутнє платежів
Планувати масштабну B2B-подію у 2026 році
в столиці — це завжди іспит на
стресостійкість. Через безпекову
ситуацію та суворі обмеження з боку
міської влади щодо масових заходів у
Києві, організаторам довелося оперативно
приймати непросте рішення: повністю
перенести конференцію FinRetail 2026 в
онлайн-формат.
Утім, те, що спочатку здавалося викликом,
перетворилося на незаперечну перевагу.
Безперебійний ефір, відсутність тривог
у залі та безпека кожного учасника
дозволили об’єднати біля екранів сотні
фахівців з усієї країни.
Як влучно зауважив під час дискусії CEO
фінтех-компанії «Твоя Позика» Руслан
Тимощук:
«Шкода, звичайно, що ми не в офлайні. В
офлайні якось між панельними дискусіями
за каву відбувається більше меджику,
ніж в онлайні».
Проте вся енергія та «меджик» цього
разу легко перемістилися у чати, де
обговорення не вщухали до останньої
хвилини ефіру.
Від регулятора до міжнародних трендів: головні доповіді
Завдяки онлайн-формату учасники мали
змогу без жодних перешкод послухати
ключові виступи регулятора, міжнародних
експертів та лідерів думок.
Відкрила ділову програму Ольга Василєва,
заступниця директора Департаменту
платіжних систем та інноваційного
розвитку НБУ, з темою «Open Banking в Україні:
нові можливості для банків, фінтеху та
ритейлу». Пані Ольга зауважила:
«Сподіваюсь, що наш божевільний сусід
не створив перешкоди для участі в нашій
конференції… Сьогодні відкриті API
доступні вже 97% поточних рахунків
фізичних осіб. Тож питання не в тому, чи
буде відкритий банкінг, а в тому, хто
перший перетворить його на продукт для
клієнта».
За її словами, НБУ вже сформував нормативну
базу й готує законодавчі зміни, які
розширять поняття еквайрингу на перекази
між рахунками та впровадять безкоштовну
перевірку отримувача (Verification of Payee) для
протидії шахрайству.
Питання безпеки в онбордінгу підхопив
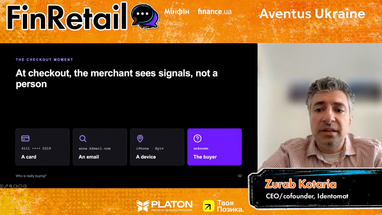
міжнародний спікер Zurab Kotaria, CEO та
співзасновник Identomat. Він окреслив
фундаментальний розрив цифрової епохи:
«Покупець натискає „оплата частями“,
а менше ніж за хвилину магазин або банк
видає йому кредит. Що система знала в
цей момент? Номер картки, email, IP-адресу,
пристрій… Але жодна з цих речей не є
людиною! Картку можна украсти, email
створити, а пристрій підробити».
Зураб звернув увагу на загрозу
«дроп-рахунків» (через які проходить
близько 200 млрд грн на рік) та закликав
фінтех переходити до багаторівневого
захисту (Risk-based approach) і повторного
використання перевірених даних
(Reusability of trust data).
Переглянути повний відеозапис конференції
та виступи спікерів за посиланням.
Фронти кібербезпеки: ШІ у руках захисників та нападників
Особливе зацікавлення глядачів викликав
виступ Раїси Федоровської, керівниці
EMA Academy та Школи Кібербезпеки Асоціації
«ЄМА», на тему «ШІ: можливості, загрози,
кібербезпека».
Пані Раїса розпочала доповідь з вражаючого
екскурсу у технологічну гонку:
«Темп гонки озброєнь сьогодні із
використанням штучного інтелекту
зростає щодня… Тому питання сьогодні
не в тому, що ШІ дає перемогу тому, хто
атакує, а чи встигає за ним захист».
Вона наочно продемонструвала, як шахраї
обходять моральні обмеження мовних
моделей (Jailbreak), створюють гіперперсоналізований
фішинг, підробляють документи та клонують
голоси за трисекундним аудіозаписом.
Також спікерка закликала відмовитися
від голосу як біометричного фактора
ідентифікації та підсумувала: головний
ефект ШІ у кіберзлочинності описується
чотирма словами — «дешевше, швидше,
персоналізованіше і масштабніше».
Гарячі B2B-дискусії: про що сперечався ринок
Панельні дискусії конференції
перетворилися на справжнє поле для
палких суперечок, де класичний банкінг,
фінтех, еквайри та ритейлери намагалися
знайти спільну мову й поділити сфери
впливу.
Перший гарячий батл розгорнувся навколо
питання фінансування покупок безпосередньо
всередині чекауту. З одного боку,
представники небанківського сектору
— Володимир Довгаль (Aventus Ukraine), Влад
Белан (Mycredit) та Руслан Тимощук («Твоя
Позика») — висловили спільну думку про
те, що фінкомпанії спроможні підхоплювати
величезний пласт покупців, яким банки
просто відмовляють у кредитуванні або
зрізають ліміти. Водночас між самими
спікерами виникла дискусія щодо економіки
процесу: Руслан Тимощук наполягав, що
такий продукт може вижити лише тоді,
коли магазин або вендор бере на себе
частину витрат за доступність розстрочки
для клієнта, тоді як Влад Белан відзначив,
що головним бар’єром залишається
стереотипне сприйняття «дорогих
мікропозик», яке змушує фінтех шукати
нові White-label формати. Представник бюро
кредитних історій Олександр Маскалюк
(ПВБКІ) тут підкинув палива у вогонь,
підкресливши, що різниця полягає у
ризик-апетитах: якщо для банка наявність
5+ відкритих позик — це автоматичний
стоп-фактор, то для фінкомпанії такий
позичальник є повністю прозорим та
бажаним клієнтом, аби лише перевірки
на лудоманію та самообмеження пройшли
успішно.
Не менш емоційною виявилася дискусія
«Картка або Pay by Bank: чи стане оплата
дешевшою для ритейлу». Модератор
Олександр Карпов («ЄМА») від початку
задав скептичний тон, нагадавши, що в
фізичному ритейлі швидкість транзакції
вирішує все: якщо карткою платять в один
дотик, то платіж із рахунку часто вимагає
занадто багатьох дій від покупця. З цим
повністю погодився Олег Спірін (VARUS.UA),
який відверто заявив, що для супмаркету
затримка на касі навіть у 5 секунд
перекреслює будь-яку економію на
інтерченджі. На противагу ритейлу, Гела
Слюсарчук (PSP Platon) та Ігор Горін (UPC)
захищали Open Banking як єдиний спосіб
вирватися з-під монополії міжнародних
карткових систем, пропонуючи згладжувати
відтік клієнтів єдиними платіжними
віджетами. А ось Артем Шевченко («Цитрус»)
та Сергій Макаренко (ПриватБанк) зійшлися
на тому, що ринок електроніки з великим
чеком якраз прагне Pay by Bank, але клієнт
не піде туди добровільно — ритейлу
доведеться чесно ділитися з покупцем
зекономленою маржею у вигляді прямих
знижок на чеку.
Найбільш філософською, але водночас
тривожною стала сесія про майбутнє
лояльності в еру штучного інтелекту.
Модераторка Марина Авдєєва («Арсенал
Страхування») спровокувала спікерів
тезою про те, що традиційні
бонусно-накопичувальні картки помирають,
адже клієнт більше не обирає бренд
емоційно, а довіряє порівняння алгоритмам.
Кирило Тепляков (PROM.UA) частково погодився
з цим, зазначивши, що ШІ-агенти орієнтуються
виключно на прагматичні машиночитані
дані, а отже маркетплейсам і продавцям
доведеться вчитися оптимізувати свої
каталоги під ШІ (AIO), а не під людські
емоції. Проте Олексій Бабіч (UPG) та Сергій
Грабчак (Ощадбанк) вступили в полеміку,
стверджуючи, що живий людський сервіс,
чистота на АЗК та високий рівень довіри
до банківської установи — це те, що
жоден алгоритм замінити не зможе. У
підсумку експерт Михайло Пацан звести
суперечку до того, що лояльність нікуди
не зникне, але вона просто перетече від
виробника товару до того цифрового
асистента чи екосистеми, якій споживач
довірить свій щоденний бюджет.
6 висновків з FinRetail 2026
1. Ера відкритих фінансів перейшла від
теорії до прагматичного розрахунку.
Ринок остаточно усвідомив, що Open Banking і
Pay by Bank — це не просто чергова технологічна
фішка з євродиректив, а реальний
економічний важіль. Ритейл втомився
переплачувати за картковий еквайринг,
але водночас бізнес не готовий жертвувати
конверсією чи змушувати покупця робити
зайві кліки. Переможуть ті платіжні
рішення, які зможуть заховати складний
процес A2A-переказу за однією зручною
кнопкою й дадуть покупцю миттєву
фінансову вигоду.
2. Чекаут перетворився на головне поле
боротьби за клієнтську ліквідність.
Поняття купівельної спроможності
розмивається: якщо людина дійшла до
кошика й не має всієї суми або банківського
ліміту, покупка не повинна обриватися.
Фінансові компанії та банки більше не
ворогують, а вибудовують каскадні моделі
(Waterfall), де небанківський фінтех
підхоплює тих споживачів, від яких
відмовилася банківська система. Вбудовані
кредити та розстрочки стають не просто
сервісом, а базовим гігієнічним стандартом
e-commerce та B2B-закупівель.
3. Штучний інтелект остаточно скасував
презумпцію довіри до цифрового сліду.
Стрімкий розвиток генеративних моделей
змушує фінансовий сектор кардинально
переглянути свої підходи до безпеки.
Коли голос клонується за кілька секунд,
обличчя морфується під час відеозвінка,
а Deepfake-асистенти проходять співбесіди,
біометрія перестає бути абсолютним
панацеєю. Ринок вимушений переходити
до концепції безперервного оцінювання
ризиків (Risk-based approach), де перевіряється
не один факт на старті, а вся поведінкова
аномалія користувача в динаміці.
4. Класичний маркетинг лояльності
поступився місцем алгоритмічним
відносинам.
Ера пластикових карток, пасивного
накопичення балів та банальних
рекламно-банерних кампаній остаточно
вичерпала себе. Оскільки між брендом і
споживачем встає штучний інтелект чи
предиктивний алгоритм, бізнесу доводиться
адаптувати свої товари під машиночитані
дані й пропонувати «безтертєвий»
(frictionless) сервіс. Клієнт залишається
з тим, хто економить його час і позбавляє
необхідності робити рутинний вибір.
5. Покупка перестала бути фінальною точкою
клієнтського шляху.
Операція з оплати чека відтепер
розглядається лише як екваторіальна
мітка для початку нового циклу взаємодії.
Електронні чеки, цифровий кабінет та
аналітика фактичних кошиків перетворюються
на найцінніший маркетинг-канал із
високим показником залученості. Перемагає
той, хто вміє перетворити дані про минулу
покупку на контекстний і персоналізований
діалог про наступну.
6. Найбільшу цінність формує екосистемний
«трикутник» партнерства.
Поодинці
ні банк, ні ритейлер, ні фінтех-провайдер
більше не здатні витягнути вартість
залучення клієнта (CAC), яка стрімко
зростає. Саме об’єднання зусиль за
допомогою пакетних підписок, кобрендових
карток чи спільних бонусно-кредитних
програм дозволяє створити продукт із
вигодою для всіх. У такій синергії
ритейлер отримує прогнозований трафік
і повторні чеки, банк чи фінкомпанія
здобуває транзакційно активного
користувача, а споживач отримує відчутну
економію власного бюджету.
Щира подяка партнерам
Проведення такої масштабної події в
складні часи воєнного стану та постійних
безпекових викликів було б неможливим
без надійної підтримки компаній-партнерів,
які вірять у розвиток українського
фінтеху та ритейлу.
Особлива вдячність:
- Золотому партнеру: групі компаній Aventus Ukraine, яка розвиває провідні кредитні та платіжні сервіси під брендами CreditPlus та Pluscard.
- Срібному партнеру: українській фінтех-компанії Твоя Позика.
- Бронзовому партнеру: надійному провайдеру платіжних рішень PSP Platon.
- Інформаційним партнерам: виданням та асоціаціям ua. news, injobe, All Retail, mind.ua, marketer, НАБУ (Національна асоціація банків України), АУБ (Асоціація українських банків), PaySpace Magazine, Моє Діло, Українській раді торгових центрів (УРТЦ) та Retailers.ua.
Дякуємо всім спікерам та глядачам! Разом
ми продовжуємо будувати інноваційний,
безпечний та зручний фінансовий ринок
України.
За матеріалами: Finance.ua
Поділитися новиною



