223
Украина присоединилась к обмену данными о доходах с Bolt, Uber и других платформ
— Личные финансы
В Украине начинается введение новых правил налогообложения доходов, полученных через цифровые платформы.
Об этом сообщает пресс-служба Министерства финансов.
Первым шагом стало присоединение Государственной налоговой службы Украины к международному соглашению, предусматривающему автоматический обмен налоговой информацией между странами. Новые правила обложения доходов граждан начнут действовать с 1 января 2027 года.
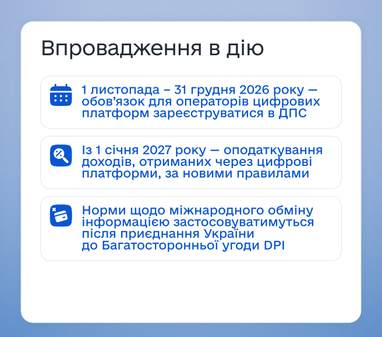
29 октября 2026 года Государственная налоговая служба Украины как компетентный орган страны присоединилась к Многостороннему соглашению компетентных органов об автоматическом обмене информацией о доходах, полученных через цифровые платформы (DPI MCAA).
Присоединение к соглашению создает правовую основу автоматического обмена между Украиной и иностранными юрисдикциями-партнерами информацией о доходах, полученных через цифровые платформы, и способствует внедрению международных стандартов налоговой прозрачности.
В то же время присоединение к DPI MCAA является необходимым условием для вступления в силу положений Налогового кодекса Украины относительно международного автоматического обмена такой информацией.
Согласно Закону Украины от 9 июня 2026 года № 4903-IX, эти положения вступают в силу с 1 ноября 2026 года, но не ранее даты присоединения компетентного органа Украины к соглашению.
Как будут облагаться налогом доходы украинцев через цифровые платформы
Обложение доходов, полученных через цифровые платформы, по новым правилам начнется с 1 января 2027 года, в то же время установлена обязанность для операторов платформ зарегистрироваться в ГНС до конца 2026 года.
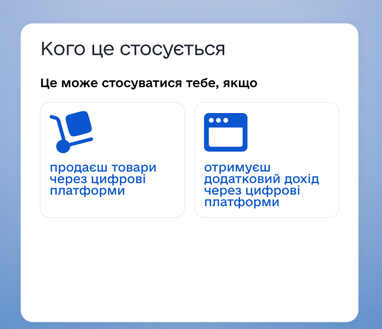
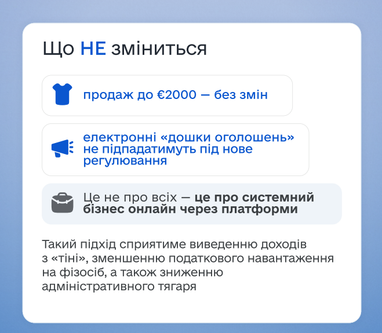
Изменения будут распространяться на украинские и иностранные компании, предоставляющие цифровые услуги и работающие на украинском рынке, в частности, сервисы перевозок, доставки, аренды жилья, продажи товаров (таких как Bolt, Uklon, Airbnb, Glovo, Uber и т. д. ).
Какой будет ставка налога на доходы через цифровые платформы
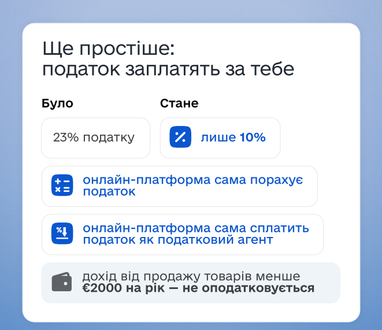
Для физических лиц введут единую ставку налога на доходы физических лиц (НДФЛ) в размере 10%. Налог будет удерживать с дохода гражданина и будет перечислять в бюджет оператор цифровой платформы, выступающий налоговым агентом.
До вступления в силу законодательных изменений налоговая нагрузка на доходы физических лиц составляет 18% НДФЛ + 5% военного сбора, то есть 23%.
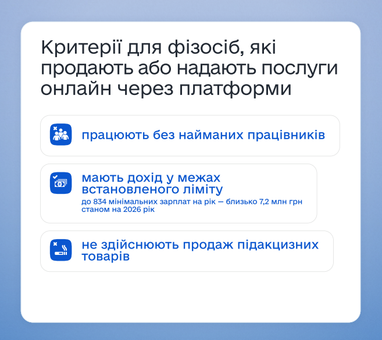
Воспользоваться таким режимом смогут физические лица, которые:
- работают без наемных работников;
- имеют доход в пределах установленного лимита (до 834 минимальных зарплат в год — около 7,2 млн грн по состоянию на 2026 год);
- не продают подакцизные товары;
- осуществляют отчетную деятельность через платформы, операторы которых состоят на соответствующем учете в ГНС.
Какие доходы от продажи товаров не будут облагаться налогом
Для операций по продаже товаров через цифровые платформы установлен не облагаемый налогом доход до 2000 евро в год, при этом количество таких продаж не ограничивается — это означает, что разовые продажи личных (и/или подержанных) вещей в пределах 2000 евро не облагаются налогом.
Нужно ли будет подавать налоговую декларацию
Физические лица не обязаны представлять налоговые декларации о доходах, полученных через платформы; все расчеты и соответствующее перечисление производит оператор платформы.
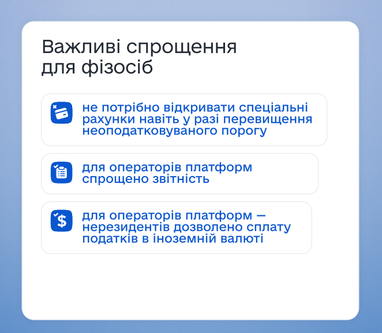
Для операторов платформ также обеспечено отсутствие двойной отчетности в ГНС: информация о доходах продавцов не будет включаться дублирующим образом в другие налоговые отчеты, а будет подаваться по специальной процедуре, предусмотренной для цифровых платформ.
По материалам: Finance.ua
Поделиться новостью