44
За яких умов ФОП можуть бути платниками єдиного податку — умови
Фізичні особи — підприємці можуть працювати на спрощеній системі оподаткування та сплачувати єдиний податок, якщо відповідають вимогам своєї групи. Вони відрізняються допустимими видами діяльності, річним доходом і кількістю найманих працівників.
У Державній податковій службі пояснили, хто може обрати першу, другу або третю групу та кому спрощена система недоступна.
Які умови для першої, другої та третьої груп
Перша група. До неї можуть належати ФОПи, які не мають найманих працівників і займаються роздрібним продажем товарів на ринках та/або надають побутові послуги населенню. Річний дохід не повинен перевищувати 167 мінімальних зарплат, установлених на 1 січня звітного року.
Друга група. Її можуть обрати підприємці, які надають послуги населенню або платникам єдиного податку, виробляють чи продають товари або працюють у сфері ресторанного господарства. Вони можуть не мати найманих працівників або наймати не більше ніж 10 осіб одночасно. Річний дохід не повинен перевищувати 834 мінімальні зарплати.
Водночас для другої групи є обмеження за видами діяльності. До неї не можуть належати ФОПи, які надають посередницькі послуги з купівлі, продажу, оренди та оцінювання нерухомості, надають доступ до інтернету або виробляють, постачають і продають ювелірні та побутові вироби з дорогоцінних металів і каміння.
Третя група. Для підприємців цієї групи немає обмежень щодо кількості найманих працівників. Водночас річний дохід не повинен перевищувати 1 167 мінімальних зарплат, установлених на 1 січня звітного року.
Кому заборонено працювати на єдиному податку
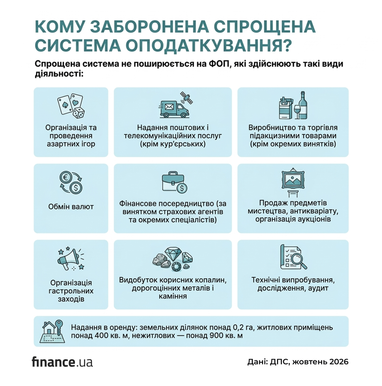
Спрощену систему оподаткування не можуть обирати ФОПи, які займаються такими видами діяльності:
- організація та проведення азартних ігор;
- обмін валют;
- виробництво та продаж підакцизних товарів, за винятком окремих випадків, передбачених законодавством;
- видобуток корисних копалин, дорогоцінних металів і каміння;
- фінансове посередництво, крім страхових агентів та окремих спеціалістів, визначених законом;
- надання поштових і телекомунікаційних послуг, крім кур’єрських;
- продаж предметів мистецтва й антикваріату, організація аукціонів;
- організація гастрольних заходів;
- технічні випробування, дослідження та аудит;
- здавання в оренду земельних ділянок площею понад 0,2 га, житлових приміщень площею понад 400 кв. м або нежитлових приміщень площею понад 900 кв. м.
Також платниками єдиного податку не можуть бути банки, страхові компанії, ломбарди, кредитні спілки та інші фінансові установи, реєстратори цінних паперів і фізичні особи — нерезиденти.
Обрати спрощену систему також не можуть платники з податковим боргом. Виняток — безнадійний податковий борг, який виник унаслідок обставин непереборної сили.
Порядок перебування ФОПів на спрощеній системі оподаткування визначає стаття 291 Податкового кодексу України.

За матеріалами: Finance.ua
Поділитися новиною



