36
При каких условиях ФЛП могут быть плательщиками единого налога
Физические лица — предприниматели могут работать на упрощенной системе налогообложения и уплачивать единый налог, если отвечают требованиям своей группы. Они отличаются допустимыми видами деятельности, годовым доходом и количеством наемных работников.
В Государственной налоговой службе объяснили, кто может выбрать первую, вторую или третью группу и кому упрощенная система недоступна.
Какие условия для первой, второй и третьей групп
Первая группа. В нее могут входить ФЛП, которые не имеют наемных работников и занимаются розничной продажей товаров на рынках и/или предоставляют бытовые услуги населению. Годовой доход не должен превышать 167 минимальных зарплат, установленных на 1 января отчетного года.
Вторая группа. Ее могут избрать предприниматели, которые предоставляют услуги населению или плательщикам единого налога, производят или продают товары или работают в сфере ресторанного хозяйства. Они могут не иметь наемных работников или нанимать не более 10 человек одновременно. Годовой доход не должен превышать 834 минимальных зарплат.
Одновременно для второй группы есть ограничения по видам деятельности. В нее не могут входить ФЛП, которые предоставляют посреднические услуги по покупке, продаже, аренде и оценке недвижимости, предоставляют доступ в интернет или производят, поставляют и продают ювелирные и бытовые изделия из драгоценных металлов и камней.
Третья группа. Для предпринимателей этой группы нет ограничений по количеству наемных работников. В то же время годовой доход не должен превышать 1167 минимальных зарплат, установленных на 1 января отчетного года.
Кому запрещено работать на едином налоге
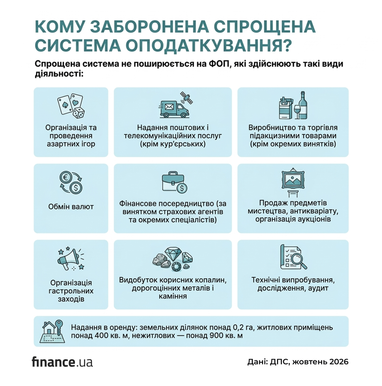
Упрощенную систему налогообложения не могут выбирать ФЛП, которые занимаются следующими видами деятельности:
- организация и проведение азартных игр;
- обмен валют;
- производство и продажа подакцизных товаров, за исключением частных случаев, предусмотренных законодательством;
- добыча полезных ископаемых, драгоценных металлов и камней;
- финансовое посредничество, кроме страховых агентов и отдельных специалистов, определенных законом;
- предоставление почтовых и телекоммуникационных услуг, кроме курьерских;
- продажа предметов искусства и антиквариата; организация аукционов;
- организация гастрольных мероприятий;
- технические испытания, исследования и аудит;
- сдача в аренду земельных участков площадью более 0,2 га, жилых помещений площадью более 400 кв. м или нежилых помещений площадью более 900 кв. м.
Также плательщиками единого налога не могут быть банки, страховые компании, ломбарды, кредитные союзы и другие финансовые учреждения, регистраторы ценных бумаг и физические лица — нерезиденты.
Выбрать упрощенную систему также не могут плательщики с налоговым долгом. Исключение — безнадежный налоговый долг, возникший вследствие обстоятельств непреодолимой силы.
Порядок пребывания ФЛП на упрощенной системе налогообложения определяет статья 291 Налогового кодекса Украины.

По материалам: Finance.ua
Поделиться новостью



