3151
НБУ побачив проблеми банків і готує новий стрес-тест
— Фондовий ринок
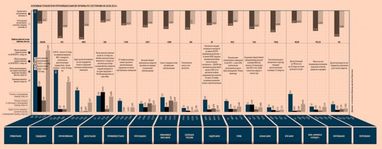
Враховуючи те, що посилюється фінансова криза, а також безпосередньо вимоги МВФ, Національний банк ще навесні анонсував проведення стрес-тесту для найбільших і великих банків. На сьогоднішній день повністю завершено аналіз 15 найбільших, або так званих системних банків. Аналіз робився виходячи з двох прогнозів – базового і найгіршого. Базовий сценарій припускав середній курс гривні в поточному році на рівні 10,8 доларів США/UAН і 11 USD/UAН – на кінець року. Частка негативно класифікованих активів оцінювалася в 12,9% для валютних кредитів бізнесу і в 55,9% – для валютних кредитів населення.
Згідно найгіршим сподіванням, середньорічний курс нацвалюти складе 12,1 USD / UAН, а на кінець року – 12,5 USD / UAН. Для такого показника значення проблемної заборгованості приймалося на рівні 18,8 70,6% кредитного портфеля. За фактом українським фінструктурам не вдалося вписатися навіть в параметри найгіршого сценарію. Тому регулятор вже повідомив, що в 2015 р проведе новий стрес-тест.
Гірше буває
Минулі три квартали 2014 видалися вкрай складними для української фінансової сфери в цілому та банківського сектора зокрема. Навесні фінустанови зазнали збитків у зв’язку з анексією Криму, пізніше їм довелося закривати свої відділення в зоні проведення антитерористичної операції. Власні втрати українських банків через бойові дії на сході країни, згідно з повідомленням міністра фінансів Олександра Шлапака, склали близько 60 млрд грн.
Війна викликала паніку населення. Це посилило девальвацію національної валюти, яка за підсумками дев’яти місяців склала більше 60%. Зниження довіри до банківської системи спровокувало значний відтік клієнтських коштів. Хоча формально, за рахунок переоцінки валютних вкладів, депозитний портфель банків за три квартали виріс на 5%, реальний відтік за словами голови НБУ Валерії Гонтарєвої досяг 110 млрд грн.
Очікувано погіршилися фінансові результати банків, значно знизилася ліквідність фінустанов в умовах обмеженого доступу до зовнішніх ринків капіталу. За даними НБУ, в січні-вересні збиток банків склав 10,6 млрд грн, тоді як за підсумками дев’яти місяців минулого року був зафіксований прибуток 1,7 млрд грн. Підвищення витрат банків за дев’ять місяців 2014 перевищило зростання доходів на 10,8 п. п., тоді як ще за результатами серпня цей розрив становив 8,3 п. п. Причина – збільшення відрахувань в резерви – тільки у вересні вони зросли на 8,8 млрд грн, до 53,6 млрд грн.
Потреба в формуванні резервів пов’язана в першу чергу з девальвацією. Коли гривневий еквівалент валютного кредиту зростає, під нього доводиться доформовувати резерви. Крім того, необхідність в додаткових резервах викликана і зниженням платоспроможності населення, що в свою чергу збільшує кількість простроченої заборгованості. Негативну роль зіграли і проблеми з веденням бізнесу в зоні АТО, де розташовуються великі промислові підприємства-позичальники. Сьогодні там частину кредитів, виплати по яких прострочені більш ніж на 30 днів, досягає 50%. Частка ж проблемної заборгованості в цілому, за даними НБУ, зросла з 7,7% на початок року до 11,5% на початок жовтня. Але насправді реальний рівень прострочених зобов’язань по системі може досягати і 30% загального портфеля банківських позик.
«Лідером» щодо збитковості серед найбільших банків по кваліфікації НБУ став державний Укрексімбанк, який за дев’ять місяців зарезервував під кредитний портфель більш 9 млрд грн. У підсумку його збиток за той же період склав майже 4 млрд грн. На другому місці по збитковості знаходиться Укрсоцбанк (Unicredit Bank) з негативним результатом в 1,5 млрд грн. Фінустанова зарезервував під кредити 2 млрд грн. Відзначився і другий «європеєць» в списку найбільших – Райффайзен Банк Аваль, показавши збиток в 1,4 млрд грн. Йому довелося віднести на резерви 3,4 млрд грн.
Витрати банків збільшилися також і через спроби зупинити відтік депозитів за допомогою підвищення процентних ставок. «Динаміка зниження чистого прибутку обумовлена ростом цін на ресурси, особливо по депозитах фізичних осіб – їх вартість піднялася до 23% у гривні, 11,5% – у валюті, що зменшує чистий процентний дохід», – розповідав раніше «Капіталу» начальник прес- служби ПриватБанку Олег Серга.
Чорні діри
Стрес-тест, де бралися показники фінустанов на 1 січня 2014 р виявив, що у великих і найбільших банках не вистачає 66 млрд грн капіталу. Дев’ять системних банків, крім ПУМБ, Альфа-Банку, Сбербанку Росії і Райффайзен Банку Аваль, треба докапіталізувати на 56 млрд грн, а 17 великих – всього на 10 млрд грн. При цьому власники банків можуть внести кошти не відразу, а протягом декількох місяців. Наступного тижня програма докапіталізації повинна бути узгоджена акціонерами банків з регулятором.
Щоб стимулювати акціонерів вливати гроші в банки, Нацбанк навіть пообіцяв певні преференції для банків, які збільшили свій регулятивний капітал мінімум на 20% до кінця 2015 р, а також надали регулятору програму свого фінансового оздоровлення до 2018 р. Своєю вересневою постановою №602 НБУ повідомляє, що може пом’якшити умови за виданим таким банкам рефінансування в питанні ставки, графіка повернення заборгованості та переліку необхідного забезпечення за позиками.
Як раніше повідомляв перший заступник голови НБУ Олександр Писарук, на докапіталізацію державних банків з групи найбільших потрібно близько 12,5 млрд грн, більша частина яких піде на підтримку Ощадбанку. Він потребує докапіталізації із за втрат в Криму, розповів голова правління Ощадбанку Андрій Пишний. «Банк був по рейдерськи захоплений особами, підконтрольними Росії. В результаті грабежу була вкрадена вся мережа відділень Ощадбанку, активи і основні кошти – броньовані автомобілі та мережу банкоматів», – повідомляв раніше в ЗМІ Пишний. Тільки збитки за балансовою вартістю Ощадбанк оцінив в 10 млрд грн. Компенсувати ці втрати доведеться державі.
На докапіталізацію найбільших банків з іноземним капіталом потрібно ще близько 20,6 млрд грн, говорив раніше Писарук. Швидше за все, мова йде про російські ВТБ Банк, Промінвестбанк та італійський Укрсоцбанк (ЮніКредит Банк). Раніше голова Центробанку Росії Ельвіра Набіулліна підтвердила готовність своєї країни докапіталізувати банки з державним капіталом, що працюють в Україні. Крім цього, в ЗМІ з’явилася інформація, що російські хакери опублікували матеріали Зовнішекономбанку, з яких випливає, що його українська «дочка» Промінвестбанк потребує докапіталізації мінімум на 6,2 млрд грн. З цієї ж інформації, якщо гроші в капітал банку не надійдуть, Промінвестбанк очікує банкрутство вже на початку 2015. Ще в липні загальні збори акціонерів російського ВТБ Банку також прийняло рішення докапіталізувати українську «дочку» на 1,2 млрд грн.
Відзвітували про плани щодо докапіталізації і деякі українські банки. Приміром, ПриватБанк протягом 2014 2015 рр. буде докапіталізовано на 4 млрд грн. Одна з причин необхідності докапіталізації ПриватБанку, як і Ощадбанку, – анексія Криму, де фінустанова втратила практично все майно та активи. У ПриватБанку ще в березні заявили, що загальна сума інвестицій фінустанови в економіку півострова склала більше $1 млрд. У розвиток сучасної банківської інфраструктури в Криму ПриватБанк інвестував понад $300 млн. На півострові працювало дві філії ПриватБанку, 337 відділень, 773 термінала самообслуговування і 483 банкомата. Ще більше $700 млн фінструктура надала кримським компаніям і населенню в якості кредитів. Підкосив банк і відтік депозитів. За дев’ять місяців фізособи забрали з гривневих рахунків банку більш 9 млрд грн. Скільки забрали з валютних рахунків, однозначно сказати складно з через зростання курсів валют.
Акціонери Дельта банків 29 вересня також ухвалили рішення збільшити статутний капітал фінустанови на 31%, або на 1,17 млрд грн, – до 4,9 млрд грн. Влити гроші власники фінустанови повинні до 23 січня 2015. Потреба банку в коштах очевидна, адже показник адекватності регулятивного капіталу Дельта Банку складає 10,2% – не набагато більше мінімально допустимого рівня. Дельта Банк вже збільшував свій статутний капітал цього року. 3 липня було завершено процес докапіталізації на суму 1,4 млрд грн, до 3,7 млрд грн, шляхом додаткового випуску акцій.
Також вирішили на 25%, до 3,5 млрд грн збільшити капітал акціонери банку «Фінанси і Кредит». При цьому вони вже вливали гроші у фінустанову в цьому році. В лютому капітал банку збільшили на 21,7%, або 500 млн грн, – до 2,8 млрд грн.
19 листопада розгляне питання про докапіталізацію на загальних зборах акціонерів і Надра Банк. Згідно офіційної звітності, фінустанова, яке входить в групу найбільших, за підсумками III кварталу не виконує ряд вимог за пруденціальними нормативами. Приміром, показник поточної ліквідності у Надра Банку знаходиться на рівні 20,87% при вимозі регулятора не менше 40%. Також завищений максимальний обсяг ризику на одного контрагента – 28,65% при допустимій нормі в 25%.
Менше і краще
Цікаво, що за підсумками стрес-тестування, з точки зору достатності капіталу, більшість банків другої групи перебувають у більш сприятливому становищі навіть порівняно з лідерами ринку з першої групи. Причин такого становища кілька, вважає начальник відділу рейтингу фінансової сфери IBI-Rating Анна Апостолова. Одна з них – наявність в групі значної частки західноєвропейського капіталу (OTП Банк, Креді Агріколь Банк, ІНГ Банк Україна). В силу того що материнські компанії банків з європейськими інвестиціями підпорядковуються вимогам Базеля ІІІ, самі банки змушені більш виважено ставитися до оцінки прийнятих ризиків і більш відповідально – до забезпечення цих ризиків достатнім обсягом капіталу. «Крім того, незважаючи на значну частку валютних кредитів в портфелях, такі фінструктури менш схильні до валютних ризиків, оскільки можуть розраховувати на підтримку з боку материнської структури», – підкреслила Апостолова.
Ще однією характерною рисою, притаманної банкам другої групи як з іноземним, так і з вітчизняним капіталом, є значна частка в портфелі кредитів, наданих юридичним особам. Однак даний факт несе в собі певний ризик концентрації, що трохи підвищує схильність кредитному ризику, вважає Апостолова. Разом з тим відносно висока диверсифікація ресурсної бази дозволяє банкам зберігати прийнятний рівень ліквідності.
Оцінка суми, необхідної для докапіталізації кожного окремого банку, вимагає індивідуального підходу і повинна враховувати сукупність усіх факторів, які прямо або побічно впливають на його діяльність, зазначає Апостолова. В зоні найбільшого ризику знаходяться фінустанови, які найактивніше займалися роздрібним беззаставним кредитуванням. Сьогодні проблемними є більше 30% таких позик, і в середньостроковій перспективі ця цифра буде тільки збільшуватися, впевнений радник голови правління Євробанку Василь Невмержицький. Істотне зростання простроченої заборгованості і відтоки депозитів «з’їдають» ліквідність.
Деякі банки з другої групи по кваліфікації НБУ також вже повідомили про готовність провести докапіталізацію. Приміром, голова правління Універсал Банку Ігор Волох підтвердив, що за підсумками стрес-тестування фінустанова потребує невеликий сумі докапіталізації, яку готова надати грецька материнська структура Eurobank Group. 3 листопада загальні збори акціонерів Універсал Банку вирішили збільшити статутний капітал на 500 млн грн. Також на зборах акціонерів банку «Хрещатик» 27 листопада буде прийнято рішення про підвищення його статутного капіталу на 66,4%, або на 550 млн грн, – до 1379 млрд грн.
17 листопада загальні збори акціонерів ВіЕйБі Банку також розгляне можливість збільшення статутного капіталу установи на 7 млрд грн. В результаті розмір статутного капіталу фінустанови повинен скласти 11,04 млрд грн. Раніше власник банку Олег Бахматюк заявив, що не зможе влити всю суму і проситиме Мінфін допомогти з докапіталізацією банку на 4 млрд грн.
Втім, навіть якщо всі банки увіллють в капітал стільки грошей, скільки потрібно згідно з результатами стрес-тесту, це ще означає, що ситуація в банківській системі країни значно покращиться. Навіть ці чималі гроші не вирішать всі проблеми. Адже найгірший сценарій стрес-тесту розраховувався при курсі 12,5 USD / UAН. Вчора офіційний курс НБУ становив 13,50 USD / UAН. Більш того, фінустанови ще не списали з балансів втрати в Криму та в зоні АТО – близько 60 млрд грн. Саме ці нові чинники і повинен буде врахувати ще один стрес-тест, який Нацбанк проведе наступного року. За його результатами і визначиться сума, на яку додатково доведеться розщедритися власникам і державі.
Валерія Гонтарєва, голова Нацбанку
Докапіталізація не робиться в один день. Остаточна програма щодо докапіталізації найбільших банків буде затверджена протягом наступного тижня. І після цього вже почнеться внесення капіталу власниками банків за затвердженою програмою. Якщо ж ця програма не буде виконана акціонерами, є два варіанти виходу з ситуації. Для банків, важливих для всієї банківської системи, – націоналізація. Цей варіант хороший для вкладників, але не для країни. Другий результат для недокапіталізованих банків – відправитися в Фонд гарантування вкладів фізосіб. Можу сказати, що на сьогоднішній день ми з акціонерами плани докапіталізації затвердили і я все таки сподіваюся, що вони будуть виконані.
Сьогодні ми з Міністерством фінансів повністю відпрацювали завдання щодо достатньої кількості коштів, які нам будуть необхідні для докапіталізації в першу чергу державних банків (12,5 млрд грн – «Капітал»). Ці суми давно зарезервовані. Спільно з Міжнародним валютним фондом та Світовим банком у нас є спеціальні програми, спрямовані якраз на оздоровлення фінансового сектора, і там передбачені певні суми на випадок проблем у системних банків. Також у нас є діючі програми для поповнення коштів Фонду гарантування в разі потреби. На сьогоднішній день ми бачимо, що зарезервованих грошей нам вистачає.
Марк Поллок
За матеріалами: Капітал
Поділитися новиною



