23
Нерухомість, ШІ та сімейний капітал: 5 висновків конференції «Жити на відсотки»
Інвестиційні можливості не обмежуються депозитами чи державними облігаціями. Українці придивляються до землі, нерухомості, фондового ринку, технологічних компаній і нових фінансових інструментів. Але що з цього справді може стати довгостроковою інвестицією, а що лише приваблює увагу через популярний тренд?
На конференції «Жити на відсотки» експерти говорили не тільки про перспективні напрями, а й про те, як оцінювати активи, не піддаватися ринковому ажіотажу та планувати капітал з урахуванням потреб родини.
У цій статті ми поділимося п’ятьма висновками з конференції.
1. Нерухомість і земля залишаються цікавими активами, але потребують уважного аналізу
Житлова нерухомість і земля в Україні зберігають інвестиційну привабливість. Водночас інтерес до цих напрямів не завжди означає, що потенційні інвестори добре розуміють їхню специфіку.
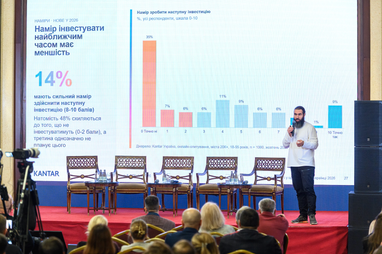
Під час презентації дослідження інвестиційної поведінки українців, яке вже декілька років поспіль Kantar Ukraine ексклюзивно проводить для «Жити на відсотки», Кирило Єжов звернув увагу на показову тенденцію: інтерес до житлової нерухомості та землі є, але практичного досвіду інвестування в ці активи значно менше. Себто люди розглядають їх як можливість зберегти або примножити капітал, проте не завжди готові перейти до конкретних рішень.
Земля має особливість, якої немає у фінансових інструментів: це обмежений ресурс. Але сама по собі ця властивість не гарантує інвестору прибутку. Потрібно враховувати місце розташування ділянки, її цільове призначення, юридичний статус, можливості використання, попит і витрати на управління. Подібний підхід потрібен і під час інвестування в нерухомість. Окрім потенційного зростання вартості, варто оцінювати ліквідність об’єкта, витрати на утримання, можливість отримувати орендний дохід і реальний попит на нього.
Отже, нерухомість і земля можуть доповнювати інвестиційний портфель, але не повинні сприйматися як активи, що автоматично зростають у ціні. Перед вкладенням коштів потрібно розібратися в конкретному об’єкті та розуміти, за рахунок чого він має приносити дохід.
Не встигли долучитися до конференції «Жити на відсотки» або хочете переглянути виступи ще раз? Відеозапис події доступний за посиланням.
2. На фондовому ринку важливіші довгострокова стратегія та дисципліна, ніж спроби вгадати момент
Коливання котирувань часто провокують інвесторів купувати активи на піку популярності або продавати їх після падіння. Проте така поведінка не завжди допомагає досягти фінансових цілей.
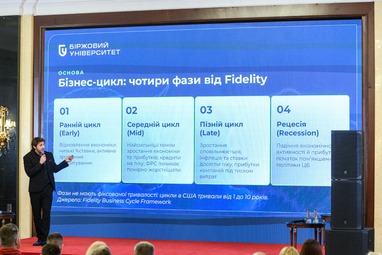
Анатолій Ільченко, інвестиційний радник і лектор Біржового університету, присвятив виступ циклічності ринків. Його головна теза: передбачити всі зміни неможливо, тому інвестору потрібна стратегія, яка враховує різні ринкові сценарії. Для цього важливо диверсифікувати портфель, контролювати частку окремих позицій і мати резерв вільних коштів. Це дає змогу не залежати від одного активу та зберігати можливість діяти під час ринкових просідань.
Довгостроковий підхід також означає готовність переживати періоди падіння без панічних рішень. Якщо інвестор має достатній часовий горизонт і заздалегідь визначену стратегію, короткострокова волатильність не обов’язково повинна змушувати його змінювати плани. Водночас довгий горизонт не скасовує необхідності аналізувати активи. Купувати акції лише тому, що вони подешевшали, не зовсім правильний хід. Адже потрібно розуміти, що відбувається з компанією та чи зберігаються підстави очікувати її подальшого розвитку.
3. Штучний інтелект залишається великим трендом, але заробляти на ньому стає складніше
Штучний інтелект уже впливає на фондовий ринок і змінює розподіл інвестицій у технологічному секторі. Якщо раніше головним символом цього напряму для багатьох була Nvidia, то тепер капітал рухається ширшим ланцюжком — до виробників чипів, дата-центрів, мережевої інфраструктури та інших компаній, які забезпечують розвиток AI-технологій.
Під час виступу про технологічні тренди Олександр Бенедичук, співзасновника інвестиційної спільноти YU. invest, звернув увагу на масштаб інвестицій в інфраструктуру штучного інтелекту. У цей сектор спрямовують сотні мільярдів доларів, а попит на відповідні технології продовжує зростати.
Однак є й інша сторона цього процесу. Великі витрати на дата-центри та обчислювальні потужності ще не означають, що компанії швидко отримають від них відповідну фінансову віддачу. Залишається відкритим питання окупності таких інвестицій, а також того, як саме бізнес фінансуватиме подальше розширення інфраструктури.
Тому ставка лише на популярність ШІ може бути ризикованою. Бенедичук навів приклад інвестиційного фонду, який зробив значну ставку на AI та дата-центри, але згодом зіткнувся з різким падінням вартості активів. Тренд виявився перспективним, проте цього було недостатньо, щоб гарантувати успіх конкретної інвестиції. Для інвестора це означає необхідність дивитися ширше за назву технології. Варто оцінювати фінансовий стан компанії, її бізнес-модель, джерела фінансування, конкурентні переваги та перспективи монетизації продукту.
4. Якість компанії важливіша за популярність її акцій
Під час вибору акцій інвестори часто орієнтуються на новини, котирування та загальну увагу до певного сектору. Але для довгострокового результату важливо зрозуміти, наскільки сильним є сам бізнес.
Один із практичних орієнтирів, який прозвучав під час виступу роздрібного інвестора та ютубера Тараса Гука полягає у тому, що слід оцінювати динаміку виручки, прибутку та маржинальності компанії. Якщо інвестор планує тримати акції три, п’ять або десять років, саме фінансові результати бізнесу дедалі більше визначатимуть перспективи вкладення.
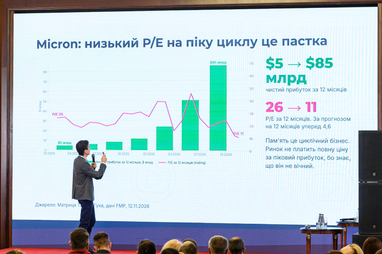
Тарас Гук пояснив різницю між коротким і довгим інвестиційними горизонтами. У короткостроковій перспективі на ціну акцій суттєво впливає зміна ринкової оцінки компанії. Зокрема, мультиплікатор P/E, який показує співвідношення ціни акції до прибутку. На довшому проміжку часу значно більшої ваги набувають зростання виручки та прибутку, а також покращення маржі.
Окремо варто звертати увагу на конкурентні переваги бізнесу, його позицію на ринку, здатність генерувати вільний грошовий потік і перспективи галузі. Водночас навіть сильну компанію не варто купувати за будь-якою ціною: важливо оцінити, наскільки ринкова вартість відповідає її фінансовим показникам.
Також Гук говорить, що падіння акцій не завжди означає, що бізнес уже втратив свою цінність. І він навів приклади технологічних компаній, котирування яких суттєво знизилися на тлі побоювань щодо впливу ШІ, хоча їхні фінансові показники не продемонстрували такого самого погіршення. Тому інвестору варто розділяти два питання: що відбувається з ціною акцій і що відбувається з компанією. Це не завжди одне й те саме.
5. Фінансовий план родини має враховувати не одну мету, а все життя
Під час конференції Валентина Скиба, керівниця інвестиційного центру Ощадбанку, навела приклад фінансового плану для 40-річного чоловіка. Серед його завдань були придбання автомобіля та квартири, оплата освіти дітей і накопичення пенсійного капіталу. Для розрахунку спершу оцінили доходи й витрати, визначили необхідний початковий капітал, а також суму регулярних заощаджень. У модель заклали інфляцію та податкове навантаження, щоб оцінити не лише майбутню вартість цілей, а й реальні кошти, які залишатимуться в розпорядженні родини.
У цьому конкретному прикладі початковий інвестиційний капітал становив 40 тис. доларів, а для реалізації плану передбачалося щорічно спрямовувати на заощадження близько 30% доходу. Це не універсальна рекомендація для кожної родини, а ілюстрація того, як фінансові цілі можна перевести в конкретні цифри та строки.
Такий підхід допомагає побачити, чи реалістичні поставлені завдання, які з них мають пріоритет і коли потрібно накопичити кошти. Якщо початкові розрахунки показують, що цілі недосяжні в заплановані терміни, можна скоригувати бюджет, строки або суму регулярних внесків.
Інвестування потребує думання на кілька кроків уперед
П’ять тем, які обговорювали спікери, об’єднує одна думка: перспективний актив ще не гарантує вдалого результату. Землю потрібно аналізувати, компанії слід оцінювати за фінансовими показниками, технологічні тренди варто перевіряти на реальну здатність приносити прибуток, а інвестиційний портфель — узгоджувати з життєвими цілями.
Універсальної стратегії для всіх немає. Але є принципи, які допомагають ухвалювати зважені рішення: диверсифікація, розуміння ризиків, довгострокове планування та регулярний контроль активів.
Дякуємо партнерам конференції «Жити на відсотки» за підтримку події та внесок у розвиток інвестиційної культури в Україні.
- Генеральний партнер — ICU. Незалежна інвестиційна група, що надає брокерські й депозитарні послуги, управляє активами та приватним капіталом, а також інвестує у венчурні й фінтех-проєкти.
- Золотий партнер — Біржовий університет. Навчальний центр з інвестування та фінансової грамотності, випускниками якого стали понад 10 000 українців.
- Срібний партнер — Ощадбанк. Oschadbank Premium пропонує персональні інвестиційні рішення з урахуванням ризик-профілю клієнта, експертну підтримку та індивідуальний сервіс.
Дякуємо партнерам AFA, Ґрунтовно, AccessFinance та Твоє коло за підтримку конференції та допомогу в її проведенні.
Поділитися новиною