984
Артём Ковбель: что нужно знать стартаперу
— Фондовый рынок
Как говорил Питер Тиль – основатель Paypal и соинвестор многих всемирно известных миллиардных стартапов, таких как Facebook, Space X и др., по большому счету, существует 2 вида стартап стратегий: вертикальные – при которых ты создаешь что-то кардинально новое и движешься от «0» к «1», и горизонтальные, так называемые – «Сopy cat» start-up, при которых ты копируешь модель продукта ранее созданного кем-либо другим.
Что самое интересное, по статистике, пионеры новых рынков и продуктов в следствие в среднем занимают около 7 % рынка, остальную же часть пирога, откусывают «copy cat» последователи.
Жизненный цикл start up в своем выражении, проходит ряд этапов от возникновения самой идеи до ее реализации и монетизации. Ведь именно реализация идеи отличает «стартапера» от «успешного стартапера».
Этапы реализации стартапа:
Не существует единого правила соблюдения этапности в реализации стартапа, многие этапы могут запаралелливаться или исключаться.
Согласно статистике, лишь 30% стартаперов проходят так называемый «preseed stage», который делится на: «feasibility study» (выяснение потребности в продукте, обратная связь от рынка) и «concept proof» (утверждение концепции и каналов продвижения продукта на рынке). При этом 70% оказываются в «Valley of death».
Около 40% из 30% проходят этап «seed stage» (разработка посев продукта) и лишь 5-10% – доходят до конечного «mature stage» – при котором проходит запуск продукта на рынок с его успешным масштабированием, увеличением рынков сбыта и дальнейшей монетизацией и полной или частичной продажей проекта инвестиционным фондам, инвесторам, размещением акций на бирже (IPO, SPO) и т.д.
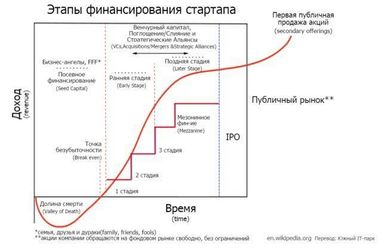
Среди самых распространенных проблем, с которыми сталкиваются стартаперы можно выделить следующие:
- ограниченность или отсутствие капитала для реализации стартапа;
- утрата актуальности продукта из-за несвоевременного финансирования стартапа или отсутствия спроса на разработанный продукт из-за нивелирования этапов «feasibility study» и «concept proof».
- отсутствие компетенций при расчете ключевых финансовых показателей при формировании финансовой модели и как следствие – неправильный расчет будущих финансовых потоков от продажи продукта, сроков окупаемости, доходности на вложенный капитал, что даже при» хорошем продукте» может сыграть злую роль в переговорном процессе о стоимость бизнеса с потенциальным инвестором. Вывод – не скупитесь и наймите консультант который бы правильно все посчитал;
- отсутствие стратегического виденья при разработке продукта из серии: «Знаю как сделать, не думал над тем как монетизировать» и многое другое.
Все-таки из всех перечисленных тезисов ключевым моментом в реализации любого стартапа, является проблема поиска средств для его реализации, ведь лишь в единичных случаях источник идеи является источником монетизации данной идеи.
И так, где же взять деньги:
- Крауд фандинговые платформы типа «Kick starter», «Boom starter», «IndieGoGo», «Techno Funding» и другие – площадки где возможно привлечь деньги под реализации своей идеи от обычных физ. лиц;
- Стартап акселераторы, инкубаторы – занимающаяся поддержкой стартап-проектов молодых предпринимателей на всех этапах развития: от разработки идеи до её коммерциализации;
- профильные start up конференции;
- бизнес ангелы — частный венчурный инвестор, обеспечивающий финансовую и экспертную поддержку компаний на ранних этапах развития;
- FFF (family, friends, fools)- семья, друзья, дураки – как правило обеспечивают финансирование стартапа на этапе посева (seed stage);
Фонды прямых инвестиций, венчурные фонды – любят подключаться на этапе уже запущенного стартапа, нивелируя таким образом львиную долю рисков при прохождении стартапом «pre seed» и «seed stage»;
- консультанты – профессиональные игроки финансового рынка: инвест банкиры, юристы, аудиторы и т.д. – которые по роду своей деятельности наиболее часто взаимодействуют с финансовыми организациями, бизнесменами, фондами прямых инвестиций;
Если все-таки удалось найти инвестора, как сделать так чтоб его заинтересовать и в последующем получить для себя надежного финансового партнера на весь цикл реализации проекта, вот основные моменты на которые стоит обратить внимание.
Итак, на что в первую очередь обращают внимание инвесторы:
- как ни странно – это сама идея, тип стартапа (вертикальный или copy cat) и его актуальность, применимость на том рынке, в тот момент времени в котором планируется его релиз;
- харизма стартапера и посвященность проекту – практически всегда инвестора при первой встрече обращают внимание на то, с каким энтузиазмом стартапер презентует свой продукт, на сколько он им живет и какие цели преследует;
- знание матчасти: наличие презентации продукта где описана бизнес модель, потенциальные потребители, рынки сбыта их денежное выражение, актуальность продукта, четкая аргументированная цифра в которую стартапер оценивает свою идею.
Нужно понимать, что все без исключения инвестора хотят зайти в стартап с максимальным дисконтом, а выйти с максимальной премией, поэтому они будут делать все возможное чтоб заплатить меньше, а взять побольше, следовательно будут тестировать идею на всевозможные прорехи и пытаться сбить ее стоимость для наиболее комфортного участия в капитале или предоставления заемного финансирования на более выгодных для себя условиях;
- одним из часто задаваемых вопросов которые лично мне доводилось слышать от инвесторов был: «Сколько личных денег было потрачено на реализацию проекта?». Данный вопрос очень часто позволяет инвесторам получить ответ на вопрос степени вовлеченности и преданности стартапера своей идее;
- При заходе в капитал на существенную долю – более 25 % от капитала компании, инвестора любят ставить своего фин. директора и не любят делать «cash out» для стартапера, но любят делать «cash in», то есть предоставлять деньги в «equity» компании, для того чтоб проконтролировать их целевую растрату.
На эти, и на другие моменты, например SHA (акционерное соглашение), в первую очередь стоит обращать самое первоочередное внимание начинающим стартаперам.
И самое главное, нужно помнить о нескольких правилах:
1. Никогда не влюбляйтесь сильно в свой стартап, так как рано или поздно придется с ним расстаться, очень важно расстаться с ним тогда, «когда жаль больше всего!»;
2. Никогда не жадничайте: «Лучше быть акционером своего детища на 30 % со стоимостью 100 млн $, чем 100 % акционером со стоимостью 100 тыс. $»
Артем Ковбель, партнер Kreston GCG
По материалам: Файненс.ЮА
Поделиться новостью



