29
Недвижимость, ИИ и семейный капитал: 5 выводов конференции «Жить на проценты»
Инвестиционные возможности не ограничиваются депозитами или государственными облигациями. Украинцы присматриваются к земле, недвижимости, фондовому рынку, технологическим компаниям и новым финансовым инструментам. Но что из этого действительно может стать долгосрочной инвестицией, а что лишь привлекает внимание из-за популярного тренда?
На конференции «Жить на проценты» эксперты говорили не только о перспективных направлениях, но и о том, как оценивать активы, не поддаваться рыночному ажиотажу и планировать капитал с учётом потребностей семьи.
В этой статье мы поделимся пятью выводами по итогам конференции.
1. Недвижимость и земля остаются привлекательными активами, но требуют тщательного анализа
Жилая недвижимость и земля в Украине сохраняют инвестиционную привлекательность. В то же время интерес к этим направлениям не всегда означает, что потенциальные инвесторы хорошо понимают их специфику.
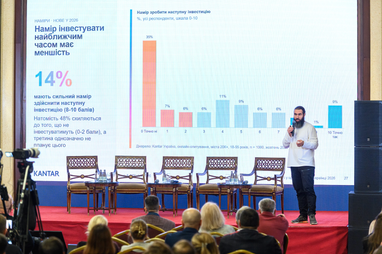
Во время презентации исследования инвестиционного поведения украинцев, которое уже несколько лет подряд Kantar Ukraine эксклюзивно проводит для «Жить на проценты», Кирилл Ежов обратил внимание на показательную тенденцию: интерес к жилой недвижимости и земле есть, но практического опыта инвестирования в эти активы значительно меньше. То есть люди рассматривают их как возможность сохранить или приумножить капитал, однако не всегда готовы перейти к конкретным решениям.
Земля обладает особенностью, которой нет у финансовых инструментов: это ограниченный ресурс. Но само по себе это свойство не гарантирует инвестору прибыли. Необходимо учитывать местоположение участка, его целевое назначение, юридический статус, возможности использования, спрос и расходы на управление. Подобный подход необходим и при инвестировании в недвижимость. Помимо потенциального роста стоимости, следует оценивать ликвидность объекта, расходы на содержание, возможность получения арендного дохода и реальный спрос на него.
Таким образом, недвижимость и земля могут дополнять инвестиционный портфель, но не должны восприниматься как активы, которые автоматически растут в цене. Перед вложением средств необходимо разобраться в конкретном объекте и понимать, за счёт чего он должен приносить доход.
Не успели принять участие в конференции «Жить на проценты» или хотите посмотреть выступления ещё раз? Видеозапись мероприятия доступна по ссылке.
2. На фондовом рынке долгосрочная стратегия и дисциплина важнее, чем попытки угадать момент
Колебания котировок часто побуждают инвесторов покупать активы на пике популярности или продавать их после падения. Однако такое поведение не всегда помогает достичь финансовых целей.
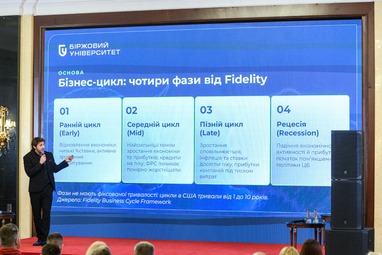
Анатолий Ильченко, инвестиционный советник и лектор Биржевого университета, посвятил свое выступление цикличности рынков. Его главный тезис: предсказать все изменения невозможно, поэтому инвестору нужна стратегия, учитывающая различные рыночные сценарии. Для этого важно диверсифицировать портфель, контролировать долю отдельных позиций и иметь резерв свободных средств. Это позволяет не зависеть от одного актива и сохранять возможность действовать во время рыночных просадок.
Долгосрочный подход также означает готовность переживать периоды падения без панических решений. Если у инвестора есть достаточный временной горизонт и заранее определённая стратегия, краткосрочная волатильность не обязательно должна заставлять его менять планы. В то же время длительный горизонт не отменяет необходимости анализировать активы. Покупать акции только потому, что они подешевели, — не совсем правильный шаг. Ведь нужно понимать, что происходит с компанией и сохраняются ли основания ожидать её дальнейшего развития.
3. Искусственный интеллект по-прежнему остается крупным трендом, но зарабатывать на нём становится сложнее
Искусственный интеллект уже влияет на фондовый рынок и меняет распределение инвестиций в технологическом секторе. Если раньше главным символом этого направления для многих была Nvidia, то теперь капитал движется по более широкой цепочке — к производителям чипов, дата-центрам, сетевой инфраструктуре и другим компаниям, обеспечивающим развитие AI-технологий.
Во время выступления о технологических трендах Александр Бенедичук, соучредитель инвестиционного сообщества YU. invest, обратил внимание на масштаб инвестиций в инфраструктуру искусственного интеллекта. В этот сектор направляются сотни миллиардов долларов, а спрос на соответствующие технологии продолжает расти.
Однако есть и другая сторона этого процесса. Крупные расходы на дата-центры и вычислительные мощности ещё не означают, что компании быстро получат от них соответствующую финансовую отдачу. Остаётся открытым вопрос об окупаемости таких инвестиций, а также о том, как именно бизнес будет финансировать дальнейшее расширение инфраструктуры.
Поэтому делать ставку исключительно на популярность ИИ может быть рискованно. Бенедичук привёл пример инвестиционного фонда, который сделал значительную ставку на ИИ и дата-центры, но впоследствии столкнулся с резким падением стоимости активов. Тенденция оказалась перспективной, однако этого было недостаточно, чтобы гарантировать успех конкретной инвестиции. Для инвестора это означает необходимость смотреть шире, чем просто название технологии. Стоит оценивать финансовое состояние компании, её бизнес-модель, источники финансирования, конкурентные преимущества и перспективы монетизации продукта.
4. Качество компании важнее популярности её акций
При выборе акций инвесторы часто ориентируются на новости, котировки и общее внимание к тому или иному сектору. Но для долгосрочного результата важно понять, насколько силен сам бизнес.
Один из практических ориентиров, озвученный в выступлении розничного инвестора и ютубера Тараса Гука, заключается в том, что следует оценивать динамику выручки, прибыли и рентабельности компании. Если инвестор планирует держать акции три, пять или десять лет, именно финансовые результаты бизнеса будут все больше определять перспективы вложения.
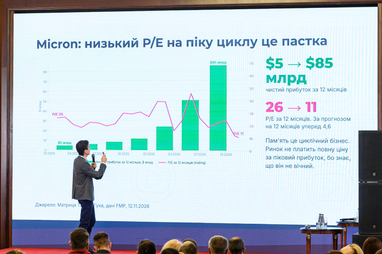
Тарас Гук объяснил разницу между краткосрочным и долгосрочным инвестиционными горизонтами. В краткосрочной перспективе на цену акций существенно влияет изменение рыночной оценки компании. В частности, мультипликатор P/E, который показывает соотношение цены акции к прибыли. На более длительном отрезке времени гораздо большее значение приобретают рост выручки и прибыли, а также улучшение маржи.
Отдельно стоит обращать внимание на конкурентные преимущества бизнеса, его позицию на рынке, способность генерировать свободный денежный поток и перспективы отрасли. В то же время даже сильную компанию не стоит покупать любой ценой: важно оценить, насколько рыночная стоимость соответствует её финансовым показателям.
Кроме того, Гук отмечает, что падение курса акций не всегда означает, что бизнес уже утратил свою ценность. И он привел примеры технологических компаний, котировки которых существенно снизились на фоне опасений относительно влияния ИИ, хотя их финансовые показатели не продемонстрировали такого же ухудшения. Поэтому инвестору стоит разделять два вопроса: что происходит с ценой акций и что происходит с компанией. Это не всегда одно и то же.
5. Финансовый план семьи должен учитывать не одну цель, а всю жизнь
В ходе конференции Валентина Скиба, руководительница инвестиционного центра «Ощадбанка», привела пример финансового плана для 40-летнего мужчины. Среди его задач были покупка автомобиля и квартиры, оплата образования детей и накопление пенсионного капитала. Для расчета сначала оценили доходы и расходы, определили необходимый начальный капитал, а также сумму регулярных сбережений. В модель заложили инфляцию и налоговую нагрузку, чтобы оценить не только будущую стоимость целей, но и реальные средства, которые будут оставаться в распоряжении семьи.
В этом конкретном примере начальный инвестиционный капитал составлял 40 тыс. долларов, а для реализации плана предполагалось ежегодно направлять на сбережения около 30% дохода. Это не универсальная рекомендация для каждой семьи, а иллюстрация того, как финансовые цели можно перевести в конкретные цифры и сроки.
Такой подход помогает понять, насколько реалистичны поставленные задачи, какие из них являются приоритетными и когда необходимо накопить средства. Если первоначальные расчеты показывают, что цели недостижимы в запланированные сроки, можно скорректировать бюджет, сроки или сумму регулярных взносов.
Инвестирование требует мыслить на несколько шагов вперед
Пять тем, которые обсуждали докладчики, объединяет одна мысль: перспективный актив ещё не гарантирует успешного результата. Рынок нужно анализировать, компании следует оценивать по финансовым показателям, технологические тренды стоит проверять на реальную способность приносить прибыль, а инвестиционный портфель — согласовывать с жизненными целями.
Универсальной стратегии для всех нет. Но есть принципы, которые помогают принимать взвешенные решения: диверсификация, понимание рисков, долгосрочное планирование и регулярный контроль активов.
Благодарим партнеров конференции «Жить на проценты» за поддержку мероприятия и вклад в развитие инвестиционной культуры в Украине.
- Генеральный партнер — ICU. Независимая инвестиционная группа, предоставляющая брокерские и депозитарные услуги, управляющая активами и частным капиталом, а также инвестирующая в венчурные и финтех-проекты.
- Золотой партнер — Биржевой университет. Учебный центр по инвестированию и финансовой грамотности, выпускниками которого стали более 10 000 украинцев.
- Серебряный партнер — Ощадбанк. Oschadbank Premium предлагает персональные инвестиционные решения с учетом риск-профиля клиента, экспертную поддержку и индивидуальный сервис.
Благодарим партнеров AFA, «Грунтовно», AccessFinance и «Твоё коло» за поддержку конференции и помощь в её проведении.
Поделиться новостью