5267
Чи варто вірити святковому «атракціону щедрості» від банків?
— Кредит&Депозит
У святковий період банки заманюють клієнтів запаморочливими виплатами по депозитах. Додаткові відсотки нібито дістаються в подарунок. «Погляд» розібрався, що штовхає банки на новорічне «марнотратство», і чи можна заробити на таких пропозиціях.
Головний резон підвищених депозитів для банків – прагнення поліпшити показники в річному звіті.
«У другому півріччі відсоткові ставки зазвичай зростають, а особливо – у грудні», – пояснив фіндиректор компанії “Простобанк Консалтинг” Олександр Сєдих.
Крім того, з 15 грудня по 20 січня ділова активність на нулі: всі святкують. А це – зайвий привід поліпшити умови для вкладників, піднявши відсоткові ставки на 2-3% і придумавши назву «Різдвяний внесок» або «Новорічна акція».
«Виплати за депозитами піднімають в основному до 16-20%. Величина залежить від ситуації в самому банку. Великі фінустанови, як правило, більш консервативні, тому мають невисокі відсоткові ставки навіть на Новий рік. А маленькі вирішують свої поточні фінансові проблеми, тому можуть давати 20% і більше», – зазначив голова правління Української міжбанківської валютної біржі Анатолій Гулей.
До всього іншого, до Нового року попит на споживчі кредити збільшується в рази – люди дарують подарунки, купують путівки.
«Всіх цікавлять, насамперед, кредитні картки та кредити готівкою на кілька місяців», – підтверджує начвідділу аналізу «Райффайзен Банку Аваль» Дмитро Сологуб.
Живі гроші банкам дійсно дуже потрібні. Розоритися на виплатах по депозитах вони не бояться – всі розтрати покривають дорогі кредити, які роздають прямо в торгових точках. Реальні ставки по них можуть сягати 60% річних. Через це банки в Новий рік непогано заробляють.
«За останні два роки бажаючих покласти гроші на новорічний депозит сильно додалося. Люди дійсно отримують надбавку до сімейного бюджету, і додатково працювати не потрібно. Найпопулярніші – короткі депозити на 1-3 місяці. Але я б радив звертати увагу на більш тривалі вклади в гривні – вони виграють перед доларовими», – запевнив Гулей.
Ще один плюс акційних пропозицій – у можливості виграти приз: туристичну путівку, побутову техніку, злиток золота.
«Шанс отримати приз невисокий, але все ж є», – додав Сєдих.
А ось «підводні камені» депозитів – короткий термін розміщення грошей. Після закінчення святкової програми потрібно буде перекладати гроші на один зі стандартних депозитів з низькими відсотковими ставками, що знизить загальний заробіток.
Як заробити на банківській щедрості
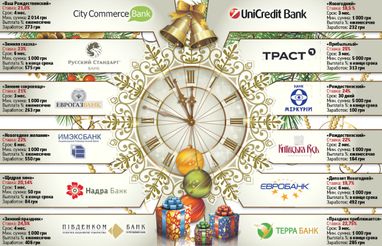
«Погляд» підрахував прибуток, який можна заробити на відсотках, скориставшись святковими пропозиціями банків.
Ми відшукали 12 фінустанов, які пропонують найбільші ставки за акційними депозитами – від 18,5 до 25%. Відправною точкою в розрахунках послужив гіпотетичний депозит в 5 тисяч гривень – саме ця цифра є мінімальною для вкладу в декількох банках.
З’ясувалося, що людина, яка віддала на заощадження банку суму, що дорівнює вартості новенького iPad, на місяць отримає від 77 гривень (UniCreditBank) до 104 гривень («Траст»). У середньому місячний заробіток від депозиту в банках з найвищими ставками дорівнює 92 гривням.
Пастка для простаків
Віктор Кравець, заступник директора Центру наукових досліджень НБУ
Підписуючи депозитний договір, будьте пильні. Бажаючи заробити, банки іноді йдуть на невеликі хитрощі: в рекламних оголошеннях вказують дуже високу відсоткову ставку, а насправді дохід може виявитися менший. Наприклад, виявиться, що в договорі банк прописав виплату високого відсотка лише протягом першого місяця, а на наступні півроку ставка різко знижується.
Ірина Рибакова, Роман Малик
За матеріалами: Погляд
Поділитися новиною



