3066
Великі банки продовжують втрачати депозити, поки дрібні їх нарощують
— Кредит&Депозит
З початку року банки втратили 23% валютних і 13% гривневих депозитів. Найсильніше панікує населення. За січень-жовтень українці, втратили довіру до банківського сектору, забрали з фінустанов $8,3 млрд і 48 млрд грн. Саме жителі країни, а не бізнес, відповідальні за всю суму валютних вкладів і 90% гривневих депозитів, вилучених з банків.
При цьому підсумки банків за десять місяців зіпсувала в основному статистика за перше півріччя. В ІІІ кварталі відтік депозитів з банківського сектора сповільнився. За даними Національного банку, в липні-вересні українські підприємства і населення вилучили депозитів у гривні на 11,5 млрд грн. За перше півріччя вони забрали майже в чотири рази більше – 44,4 млрд грн. Також в ІІІ кварталі бізнес настільки збільшив свої депозити в іноземній валюті, що компенсував витік валютних вкладів населення. За рахунок цього за ІІІ квартал сукупний обсяг валютних депозитів навіть трохи виріс – на $0,7 млрд, до $24 млрд. Хоча за перше півріччя населення і бізнес вилучили валютних вкладів сумарно на $7,5 млрд. Втім, депозитна ремісія тривала недовго. Відтік валютних вкладів знову стартував уже в вересні і продовжився в IV кварталі.
Корінь зла
Багато банкірів і експертів звинувачують у відтоку депозитів Нацбанк. «Щоб повернути довіру українців до банків, потрібно зняти велику кількість адміністративних обмежень, які доводять до абсурду саме поняття депозиту. Якщо людина хоче сьогодні покласти свої заощадження на депозит, він потім буде мати проблеми з його зняттям », – каже голова правління Української міжбанківської валютної біржі Анатолій Гулей.
Нагадаємо, 2 вересня НБУ продовжив на три місяці заборону, прийняту ще в лютому, на видачу готівкової інвалюти з депозитних та поточних рахунків в обсязі понад еквівалент 15 тис. грн на добу. Водночас достроково отримати свої валютні депозити з початку осені можна лише в гривні по курсу на день проведення операції. «Неможливість повністю забрати депозити в валюті навіть при закінченні його терміну заблокувала приплив великих валютних депозитів», – вважає провідний аналітик рейтингового агентства «Експерт-Рейтинг» Віталій Шапран. Якщо суму $10 20 тис. Роздрібнити між кількома банками неважко, то вклади на суму від $ 50 тис.і більше – а такі валютні депозити становлять, за словами експерта, більше половини портфеля в банках – набагато складніше. Щоб розділити таку суму, необхідно знайти з десяток надійних банків. Тому, зазначає Шапран, багато потенційних великих вкладників зараз не поспішають нести кошти в банки. Схожа, хоча і менш болюча, ситуація і з гривневими вкладами. З 2 вересня НБУ продовжив на три місяці заборона на зняття готівки з депозитних і карткових гривневих рахунків понад 150 тис. грн на добу.
Правда, експерти і банкіри підтримують ініціативу голови Нацбанку Валерії Гонтарєвої щодо заборони на дострокове зняття термінових депозитів. Регулятор має намір запропонувати новій Верховній Раді, як тільки вона запрацює повноцінно, внести зміни у визначення термінового депозиту в Цивільному кодексі. «Ви не можете зняти ваш депозит до терміну. Ви можете його не класти на строк. Ось як ви взяли кредит на рік, від вас ніхто завтра не вимагає його назад. Якщо ми це не збалансуємо, у нас будуть абсолютно незбалансовані активи і пасиви банківської системи», – пояснила Гонтарєва раніше в ефірі телеканалу«1 + 1». Чим швидше цю норму приймуть, тим краще, погоджується Шапран. «Сьогодні вся ресурсна база банків, що складається з депозитів, – це, по суті, вклади до запитання», – каже експерт. До сих пір в Україні заборона на дострокове зняття термінових депозитів вводився лише в кризові періоди. Зокрема, після старту витоку депозитів у вересні 2008 р в наступному ж місяці Нацбанк на чолі з Володимиром Стельмахом ввів піврічний мораторій на дострокове зняття депозитів.
Дороге задоволення
Незважаючи на зменшення обсягу вкладів, їх обслуговування обходиться банкам все дорожче. Якщо торік за дев’ять місяців процентні витрати в цілому по банківській системі склали 59,2 млрд грн, то цього року вони зросли до 72,1 млрд грн. І це притому, що за цей час кількість фінустанов скоротилася з 178 до 166, а їх депозитний портфель помітно виснажився. До речі, саме збільшення витрат на виплату відсотків стало другою основною причиною збитковості українських банків за підсумками трьох кварталів після доформування резервів під валютні кредити.
Частково в цьому винна девальвація. Через подорожчання долара з початку року на 62% – до 12,95 USD / UAH на кінець вересня – пропорційно виріс і гривневий еквівалент валютних депозитів. З урахуванням витоку $6,7 млрд валютних депозитів за три квартали їх гривневий еквівалент збільшився на 27%, або 66,4 млрд грн. В результаті сума відсотків, нарахованих по валютних депозитах у гривневому еквіваленті, виросла і без зміни ставок.
Але часткове збільшення процентних витрат – все ж наслідок підвищення процентних ставок за вкладами. Причому не в зв’язку з традиційно гарячою порою, коли в останні місяці року фінустанови потребують додаткових ресурсів і залучають їх, піднімаючи ставки. Зараз зростання ставок – це спроба банків зупинити відтік депозитів. За даними РА «Стандарт-Рейтинг», до початку жовтня 2013 ставка по тримісячних депозитах населення в гривні складала 15,39% річних, піврічним – 16,87%, річним – 17,90%. В кінці ІІІ кварталу 2014 ставка по тримісячних і піврічних вкладах зрівнялися, досягнувши практично 19% річних, а за річними депозитами вони зросли до 19,72%. При цьому, повідомляє Шапран, деякі банки і зовсім нараховують обраним старим клієнтам, яких прагнуть утримати, 30 35% річних. Аналогічна ситуація і з валютними депозитами – ставки по ним виросли з 5,33%, 6,34% і 7,34% до 7,61%, 7,85% і 8,30% відповідно. «Оскільки зростання ставок за валютними вкладами не можна пояснити навіть інфляцією, як у випадку з гривневими, єдиною причиною для їх підвищення є конкуренція за гроші клієнтів», – вважає Шапран. При цьому процентні ставки залишатимуться високими, доки не відновиться приплив депозитів, кажуть аналітики Креді Агріколь Банк в своєму звіті.
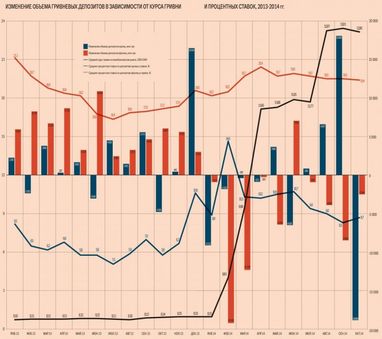
Втім, зазначають банкіри, підвищення процентних ставок ефективно лише для частини клієнтів. «Зараз клієнти вже розуміють, що розміщення коштів за найвищою ставкою може мати високі ризики. Якщо банк балансує на грані відходу з ринку – він пропонує найпринадніші умови», – каже радник голови правління Укргазбанку Станіслав Шлапак. Але якщо фізособи, сума вкладів яких не перевищує 200 тис. грн, в разі банкрутства банків можуть розраховувати на повернення коштів через Фонд гарантування вкладів фізосіб, то більші вкладники – ні. Тому на високі ставки, як правило, «купуються» тільки дрібні вкладники. А великі банки, які прагнуть формувати портфель з більших депозитів, з цієї причини воліють дотримуватися золотої середини.
Дрібний парадокс
За час депозитної ремісії в ІІІ кварталі банки встигли не тільки втратити клієнтів, але і перерозподілити залишилися між собою. «В ІІІ кварталі обсяг депозитів Укрсоцбанку (UniCredit Bank) виріс майже на 5% – як за рахунок збільшення депозитного портфеля існуючих клієнтів, так і за рахунок залучення нових коштів», – розповідає начальник відділу депозитних продуктів і поточних рахунків Укрсоцбанку Ірина Стрепетова. Про притоці депозитів в корпоративному і роздрібному сегментах за рахунок приходу нових клієнтів говорять і в Укргазбанку. Говорячи «новий», банкіри мабть на увазі перш за все не новачків, що не користувалися раніше банківськими продуктами, а клієнтів конкурентів. «В цьому році ми спостерігаємо велику хвилю перетікання клієнтів від однієї фінансової установи до іншої», – пояснює Шлапак. Позначається, за його словами, також і те, що в 2014 м з вітчизняного ринку підуть більше 30 банків.
Незважаючи на кризу довіри до банківської системи, в залученні коштів населення досягли успіху в основному невеликі банки з третьої і четвертої групи. Так, в першій десятці банків – лідерів з притоку вкладів фізосіб у гривні фігурує всього одна фінустанова з групи найбільших – Укргазбанк – і два з другої групи – ОТП Банк і Фідобанк. В топ-десятці по припливу вкладів фізосіб у валюті і зовсім немає жодного банку з числа найбільших і тільки один з другої групи – Креді Агріколь Банк. Навпаки, в списку десяти банків з найбільшим відтоком лише фінустанови з першої і другої групи за величиною активів.
«Коли падає ринок, великі банки втрачають портфелі разом з ринком. В той же час дрібні банки швидко перебудовуються і втрачають менше », – пояснює Шапран. Зокрема, вони більш гнучко і оперативно міняють умови депозитних програм і при необхідності підвищують процентні ставки. У більш високих процентних ставках криється частково секрет їхнього успіху. Середньоринкова ставка по 12 місячних вкладів у гривні для фізосіб знаходиться зараз на рівні 20,9% річних, за даними Thomson Reuters. Водночас в банках, які увійшли до топ-10 по притоку депозитів населення в гривні, ці ставки досягають 25% річних.
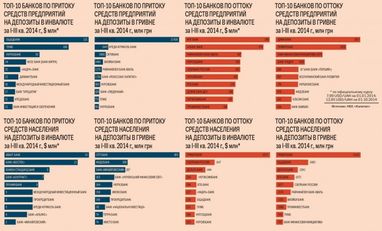
Правда, багато фінустанов не переглядають ставки, а позиціонують підвищення ставок як тимчасові акції. Наприклад, лідер з притоку валютних депозитів населення Авант-Банк в кінці серпня запустив акцію «100 відсотковий депозит». Особливістю цього річного депозиту є процентна ставка, розмір якої збільшується в період дії депозитного договору. Так, для валютних депозитів, мінімальний розмір яких становить всього $100, ставка може досягати 12% річних. Для порівняння – середня ставка на ринку за такими вкладами сьогодні становить 9,36%, за даними Thomson Reuters.
Але вирватися в лідери по притоку депозитів невеликим фінустановам допомагають не тільки високі ставки. Як пояснює Шапран, на відміну від великих гравців, у дрібних банків зазвичай не стоїть завдання залучити великі обсяги депозитів, а залучати незначні суми набагато простіше.
Олена Снєжко
За матеріалами: Капітал
Поділитися новиною



